PayPal
- 3.12K
- 4,0
- Installationer
- 100.00M
- Pris
- Free

Skärmbilder
Analys av Reviewed
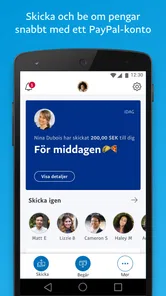
Jag ser PayPal som ett praktiskt komplement till bankens vanliga betalningar, inte som en ersättning för allt som rör pengar. Appen samlar sådant som att betala och ta emot pengar på ett och samma ställe, vilket är användbart när jag vill skicka en återbetalning till en vän eller hantera ett köp på nätet utan att leta efter bankuppgifter. Den passar bäst när jag redan använder tjänsten i vardagen och vill kunna följa betalningar från mobilen.
Jag uppskattar framför allt att den kan ge en tydlig plats för ärenden som annars lätt sprids mellan meddelanden, bankappen och minnet. Men det är fortfarande jag som behöver se till att belopp och mottagare stämmer. Den skillnaden mellan bekvämlighet och faktisk kontroll präglar hur jag tycker att appen fungerar bäst.
En vardagsrutin som gör betalningarna lättare att följa
När jag vill göra betalningarna lättare att följa försöker jag knyta varje överföring till ett tydligt sammanhang, till exempel en delad beställning eller en återbetalning efter en utflykt. Då blir det enklare att förstå historiken senare, även om jag har gjort flera små ärenden under veckan. Nästa steg är att se över vilka kontoval och inloggningsvanor som passar just min vardag.
Från en enkel överföring till bättre överblick
Det mest lättbegripliga sättet att börja är att använda appen för en konkret uppgift: betala någon eller ta emot en betalning. PayPal Mobile, från utvecklaren PayPal Mobile, är en ekonomiapp med ett tydligt fokus på just den sortens utbyte. När jag har en återkommande rutin för sådana ärenden blir det också lättare att kontrollera vad som faktiskt har hänt, i stället för att bara anta att en betalning gick igenom.
En realistisk situation är att jag delar kostnaden för en gemensam beställning med en vän. Jag kan hantera min del i appen och sedan kontrollera transaktionen när jag behöver reda ut vem som redan har betalat. Det är inte en avancerad budgetfunktion, men den tydliga kopplingen mellan betalning och aktivitet kan minska små missförstånd. Jag tycker särskilt att det är värdefullt när flera personer gör små överföringar vid olika tillfällen.
Mitt råd är att skapa en vana att kontrollera transaktionshistoriken efter en betalning, särskilt om mottagaren eller beloppet är viktigt. Det tar bort en del av osäkerheten kring om jag skickade rätt summa eller valde rätt person. Samtidigt bör man inte behandla en post i historiken som en fullständig hushållsbudget: för planering av utgifter och sparande behöver många fortfarande ett separat verktyg eller sin bankapp.
Det här är också ett skäl till att appen kan kännas mer användbar för vissa än för andra. Om jag bara gör enstaka betalningar och redan sköter allt genom banken, kan ännu en betalningsapp bli överflödig. Men när PayPal återkommer i mina köp eller överföringar ger en samlad plats för aktiviteten en tydligare rutin än att försöka minnas varje händelse.
Kontrollera detaljer innan du gör nästa betalning
Jag skulle inte skynda igenom en betalning bara för att mottagaren känns bekant. Stanna upp och kontrollera mottagare och summa före bekräftelsen. Det är en liten vana, men den är mer värdefull än att försöka rätta till ett misstag efteråt. Om du använder appen både för personliga överföringar och köp är det också klokt att hålla reda på vilket ärende en betalning gäller, så att historiken förblir begriplig när du går tillbaka till den.
För personer som får betalt via tjänsten är samma grundregel användbar från andra hållet: följ upp att betalningen har dykt upp innan du räknar den som mottagen. Jag föredrar att hålla den kontrollen separat från själva samtalet med den som betalat. Det gör det enklare att upptäcka en miss, utan att behöva blanda ihop bekräftelser i meddelanden med vad som faktiskt syns i betalningsflödet.
En detalj som är lätt att missa är att en betalning kan behöva en förklaring även långt efter att den gjordes. När jag delar en beställning skriver jag därför en kort, tydlig beskrivning i den del av flödet där appen erbjuder det. Om den möjligheten inte visas för ett visst ärende försöker jag i stället spara sammanhanget i min egen anteckning. Det gör det lättare att skilja en gemensam middag från en återbetalning när jag senare granskar aktiviteten.
Inställningar som är värda en snabb genomgång
När jag börjar använda en betalningsapp går jag igenom de tillgängliga inställningarna i stället för att anta att standardvalen passar mig. Jag tittar särskilt på kontouppgifter, hur jag loggar in och vilka uppgifter som visas för andra i samband med en betalning. Exakta val kan bero på kontot och appens aktuella utformning, så jag utgår från vad som faktiskt visas på min egen skärm i stället för att följa instruktioner som kanske inte längre stämmer.
Det handlar inte om att ändra allt. En genomtänkt genomgång hjälper mig att förstå vilka uppgifter jag använder och vad jag bör kontrollera när jag skickar eller tar emot pengar. Om flera personer delar en enhet blir det extra viktigt att tänka på vem som kan öppna appen och vilka inloggningsvanor som är rimliga. Jag skulle inte låta bekvämlighet ersätta grundläggande försiktighet när det gäller ett konto som används för betalningar.
Jag tycker också att det är klokt att inte använda samma slentrianmässiga rutin för alla ärenden. En liten privat återbetalning och en betalning kopplad till ett köp är inte nödvändigtvis samma sorts situation. Läs vad appen visar innan du godkänner, och ta reda på vad som gäller för just den transaktionen. Det är mer tillförlitligt än att anta att varje betalning behandlas på identiskt sätt.
Mer från vår redaktion

 Baby Panda's School Bus
Baby Pandas skolbuss gör lärandet till lek
Baby Pandas skolbuss gör vardagskunskap till lekfulla små uppdrag. Den är som bäst när barn får prova, upptäcka och hjälpa till i sin egen takt.

 YouTube Music
 gör musikupptäckten till en del av lyssningen
En musiktjänst som låter låtar och videor mötas, och gör upptäckandet till en del av själva lyssningen. Här är varför den förtjänar en plats på hemskärmen nu.

 Magic Tiles 3™ - Piano Game
Magic Tiles 3 lever vidare i spelarnas musikaliska gemenskap
Snabba låtar och täta omstarter är bara början. Magic Tiles 3 får extra liv genom tävlan, delning och små musikaliska ritualer, men gemenskapen har tydliga gränser.
 Duolingo: Lär dig språk
 – vana men inte samtal
Korta lektioner och en stark vana har blivit grundkrav. Duolingo visar hur språkträning kan kännas levande, men också varför poäng inte räcker för att lära sig prata.
 Hero Wars: Alliance
 belönar lagbygge mer än snabba segrar
Ett taktiskt hjälterollspel med stark samlarlust och daglig rytm, men också ett spel som kräver mer tålamod än sina mer lättsamma konkurrenter.
 Google Wallet
 gör plånboken överflödig i fler vardagsärenden
När mobilen redan följer med överallt blir kort, biljetter och medlemskap på samma ställe mer än en bekvämlighet. Google Wallet gör vardagens små ärenden smidigare, men är inte helt utan skav.
Senaste nytt
Bygg en snabb rutin utan att hoppa över kontrollen
Erfarna användare blir ofta snabbare genom att upprepa samma enkla arbetsgång: öppna appen, välja rätt typ av ärende, kontrollera mottagare och belopp och sedan granska resultatet. Det är en vana snarare än en särskild genväg, men den fungerar eftersom den gör det lättare att upptäcka när något avviker. Jag föredrar den framför att försöka spara några sekunder genom att trycka vidare utan att läsa.
Om du ofta skickar pengar till samma person kan det vara frestande att anta att mottagaren automatiskt är rätt nästa gång. Jag gör tvärtom: jag bekräftar identiteten på skärmen varje gång. Det är en enkel kontroll som blir särskilt viktig när flera kontakter har liknande namn. En återkommande betalning ska kännas smidig, men inte så automatisk att jag slutar vara uppmärksam.
En annan användbar vana är att gå igenom historiken efter att ha gjort flera ärenden. Då kan jag skilja mellan en skickad betalning, en mottagen betalning och ett köp jag behöver följa upp. Det ger bättre ordning utan att jag behöver använda appen som bokföringssystem. För någon som hanterar många återkommande utgifter är en separat budgetlösning fortfarande ett bättre val.
Om jag gör flera betalningar på samma gång försöker jag också avsluta ett ärende helt innan jag går vidare till nästa. Jag kontrollerar resultatet och först därefter öppnar jag nästa betalning. Det kan kännas långsammare än att växla mellan personer och belopp, men minskar risken att blanda ihop vem som skulle få vad. Den arbetsvanan är särskilt hjälpsam när jag sköter flera små återbetalningar efter en gemensam aktivitet.
Vad populariteten säger – och inte säger
PayPal har ett genomsnittsbetyg på 4,0 från omkring 3,7 miljoner betyg och har installerats över 100 miljoner gånger. Det visar att tjänsten används brett, men jag skulle inte låta populariteten ensam avgöra om den passar mitt sätt att betala. En app kan vara välkänd och ändå vara fel verktyg för den som vill hålla alla pengar och all ekonomisk planering i sin bank.
Det är också värt att skilja mellan betyg och omdömen: appen har omkring 3 100 recensioner. För mig säger sådana siffror främst att det finns många användare med skilda erfarenheter. Den mer praktiska frågan är om mina vanliga mottagare använder tjänsten och om appens arbetsgång passar de betalningar jag faktiskt gör.
Välj rätt verktyg för rätt betalning
Jämfört med en banköverföring eller en lokal personbetalningstjänst blir PayPals värde beroende av sammanhanget. Om jag och mottagaren redan använder samma lokala lösning kan den vara enklare för en snabb vardagsöverföring. Om ett köp eller en person jag samarbetar med redan använder PayPal kan det däremot vara praktiskt att hålla just det ärendet där. Jag försöker därför välja efter motpart och ändamål, inte efter en idé om att en enda app borde hantera allt.
Det valet spelar också roll när någon frågar om PayPal är rätt för alla privata betalningar. Jag skulle säga nej: den är mest relevant när den faktiskt gör en viss transaktion enklare. För ett vanligt ärende mellan personer som redan har en smidig banklösning kan ytterligare ett konto bara skapa ett extra steg. För att följa vardagsutgifter och planera en budget är bankens översikt eller ett särskilt budgetverktyg mer ändamålsenligt.
När PayPal passar – och när ett annat verktyg är bättre
Jag avgör om PayPal passar genom att väga in både mottagarens vanor och vad jag behöver göra efter själva betalningen. Om tjänsten gör ett återkommande ärende smidigare kan den vara ett bra komplement; om jag i stället vill samla budget, bankärenden och vardagsöverföringar på ett ställe väljer jag hellre ett verktyg byggt för det. Den avvägningen hjälper mig att sätta rimliga gränser för appens roll.
Styrkan ligger i ett avgränsat användningsområde
Jag skulle rekommendera appen till den som ofta vill skicka eller ta emot pengar via PayPal och uppskattar att kunna följa ärendena från mobilen. Den kan också vara ett rimligt val för den som vill använda samma tjänst i flera betalningssammanhang, i stället för att hålla reda på olika arbetsflöden för varje enskilt ärende. PayPal är gratis att ladda ner, har åldersmärkningen PEGI 3 och den aktuella versionen är 10.14.0 med stöd för Android 8.0 och senare.
Gratis nedladdning betyder inte automatiskt att varje transaktion passar alla behov eller saknar villkor. Jag skulle därför läsa de uppgifter som visas för den aktuella betalningen innan jag bekräftar den, särskilt om det handlar om ett köp eller ett större belopp. Det är ett sunt förhållningssätt i en ekonomiapp, oavsett hur välbekant tjänsten känns.
En fråga många har är om appen bör ersätta bankappen. För mig är svaret nej. Jag ser PayPal som ett komplement för betalningar där tjänsten passar, medan banken är det naturliga stället för sådant som konton och övriga bankärenden. Om du bara vill hantera ekonomin i en enda app och sällan möter PayPal i dina betalningar blir nyttan troligen begränsad.
En annan sak att tänka på är om mottagaren kan ta emot betalningen på det sätt du tänkt dig. Jag kontrollerar därför vilket slags ärende jag håller på att genomföra och läser sammanfattningen före bekräftelsen, i stället för att utgå från att alla betalningar fungerar likadant. Den kontrollen är enkel, men hjälper mig att inte förväxla en privat överföring med ett köpflöde.
Begränsningar att väga in före användning
PayPal är inte det bästa valet om jag söker ett komplett verktyg för att skapa en budget, följa kategorier av utgifter eller planera långsiktigt sparande. Då vill jag hellre använda en app som är byggd för den uppgiften, eller bankens egna översikter. En betalningshistorik kan hjälpa mig att kontrollera enskilda transaktioner, men den ersätter inte den analys jag behöver för att förstå vart pengarna tar vägen över tid.
En annan begränsning är att nyttan hänger ihop med hur väl tjänsten passar personerna jag betalar med. Om mottagaren föredrar en annan metod kan ett extra konto och en extra app skapa mer arbete än de sparar. Jag skulle därför inte installera PayPal enbart för att den är välkänd; jag skulle först fråga mig om den löser ett återkommande problem i min egen vardag.
Det är också viktigt att skilja på att appen gör betalningar lättillgängliga och att varje betalning automatiskt blir rätt val. Jag behöver fortfarande kontrollera detaljer, förstå sammanhanget och använda omdöme. Den sortens uppmärksamhet är särskilt viktig när jag gör något ovanligt, eftersom en väl inövad snabb rutin annars kan leda till att jag missar en förändring på skärmen.
Jag skulle dessutom undvika att låta en betalningsapp bli mitt enda arkiv för viktiga ekonomiska underlag. Historiken är användbar för att återfinna en transaktion, men om jag behöver kunna förklara en kostnad senare sparar jag även kvitto eller annan relevant information där jag brukar hålla ordning på sådant. Det är en liten vana som hjälper när en betalning bara visar själva flödet, medan jag också behöver minnas varför den gjordes.
Min slutsats efter att ha vägt vardagsnyttan
Min bedömning är att PayPal är mest användbar när den får en tydlig roll: hantera de betalningar där tjänsten faktiskt förenklar kontakten mellan mig och mottagaren. Jag skulle kombinera den med en vana att kontrollera betalningsdetaljer, granska historiken efteråt och använda banken eller ett separat budgetverktyg för andra behov. Med den avgränsningen känns appen lättare att använda ansvarsfullt och mindre som ännu en plats att hålla ordning på.
Om du redan gör återkommande betalningar via PayPal är appen värd att prova; den är också ett bra alternativ när mottagaren använder tjänsten och du vill sköta ärendet från mobilen. Om du däremot främst behöver bankärenden, budgetering eller en lösning som alla i din närhet redan använder, är bankappen eller en annan betalningsmetod sannolikt mer praktisk. För mig är den starkaste rekommendationen därför inte att använda PayPal till allt, utan att använda den medvetet där den passar bäst.
Min korta tumregel är att låta appen lösa ett tydligt betalningsbehov och hålla resten av ekonomin i verktyg som är gjorda för det. Den kräver ingen komplicerad arbetsmetod: en snabb kontroll före betalningen, en genomgång efteråt och rimlig omsorg om kontot räcker långt. Med den inställningen blir PayPal ett användbart komplement, inte ännu en app jag öppnar utan att veta varför.
PayPal Vanliga frågor
Vad är PayPal och hur fungerar tjänsten?
PayPal är en digital betaltjänst som låter dig skicka och ta emot pengar samt betala hos många nätbutiker. Du skapar ett konto och kopplar vanligtvis ett bankkonto eller ett betal- eller kreditkort till det. När du betalar kan mottagaren ofta se betalningen utan att få dina kortuppgifter. Exakt vilka funktioner och betalningsalternativ som finns beror på land, konto och handlare.
Kostar det något att använda PayPal-appen?
Det kostar normalt inget att ladda ned appen eller skapa ett konto, men vissa transaktioner kan medföra avgifter. Avgifter kan exempelvis tillkomma vid internationella betalningar, valutaväxling eller vissa typer av överföringar och mottagna betalningar. Villkoren kan ändras och skilja sig åt beroende på transaktion och land, så kontrollera alltid avgiftsinformationen i PayPal innan du godkänner en betalning eller överföring.
Är PayPal säkert att använda för betalningar?
PayPal erbjuder säkerhetsfunktioner som inloggningsskydd, aviseringar och möjlighet att granska transaktioner, men inget betalsätt är helt riskfritt. Använd ett starkt, unikt lösenord och aktivera tvåstegsverifiering om den erbjuds för ditt konto. Kontrollera betalningsuppgifter noga, lämna aldrig ut engångskoder och öppna inte misstänkta länkar. Om något ser fel ut bör du agera via appen eller PayPals officiella webbplats.
Hur skickar jag pengar eller betalar med PayPal-appen?
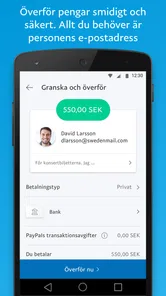
När kontot är konfigurerat kan du i appen välja att skicka pengar eller betala, ange mottagare och belopp samt granska betalningssättet innan du bekräftar. Vilka alternativ som visas kan bero på mottagarens land, dina kopplade kort eller bankkonton och vilken typ av transaktion det gäller. Kontrollera alltid mottagarens uppgifter, valuta och eventuella avgifter före bekräftelsen, eftersom möjligheten att ångra en genomförd betalning kan vara begränsad.
Vad bör jag tänka på om en vara inte kommer fram eller en betalning verkar fel?
Spara orderbekräftelser, kvitton och meddelanden med säljaren. Om en vara uteblir eller inte motsvarar beskrivningen kan du kontrollera om transaktionen omfattas av PayPals köparskydd och vilka tidsfrister som gäller. Skyddet gäller inte automatiskt alla köp eller situationer. Vid en okänd transaktion bör du snabbt granska kontot, säkra inloggningen och rapportera händelsen genom PayPals officiella kanaler; kontakta även säljaren när det är lämpligt.
Fördelar
- Enkelt att skicka pengar till andra PayPal-användare.
- Du kan betala i många nätbutiker utan att dela kortuppgifter med säljaren.
- Köp kan omfattas av PayPals köparskydd när villkoren är uppfyllda.
- Stöd för flera valutor underlättar betalningar till utlandet.
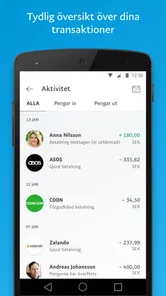
- Appen ger överblick över betalningar och transaktioner på ett ställe.
Nackdelar
- Avgifter kan tillkomma vid valutaväxling och vissa överföringar.
- Köparskyddet gäller inte alla köp och har särskilda villkor.
- Konton kan begränsas medan PayPal granskar transaktioner.
- Återbetalningar kan ta tid innan pengarna syns på kontot.
- Säljare kan betala avgifter för att ta emot betalningar.