Klarna: Smart vardagsekonomi
- 32.93K
- 4,5
- Installationer
- 50.00M
- Pris
- Free

Skärmbilder
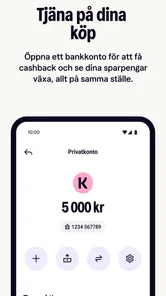
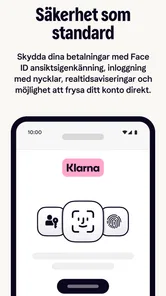
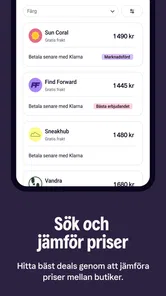
Analys av Reviewed
När jag vill få en bättre bild av vardagsekonomin utan att hoppa mellan flera appar är Klarna ett bekvämt ställe att börja på. Jag kan använda den för att hålla koll på köp och betalningar, utforska sparande och se erbjudanden om cashback. Det gör den mer intressant än en renodlad betalningsapp, men också lite lättare att överfylla med sådant jag inte behöver. Klarna passar bäst när jag själv väljer vilka delar som faktiskt hjälper mig.
En rutin som börjar före betalningen
Jag får mest ut av appen när jag bestämmer i förväg vad jag vill använda den till. Om målet är att hitta ett specifikt köp eller komma ihåg att följa upp en betalning blir den lättare att navigera än om jag öppnar den utan plan och försöker göra allt på en gång. Första gången skulle jag därför välja ett konkret ärende och lägga märke till om det går smidigare än min vanliga rutin.
Det är också ett bra sätt att avgöra om appen passar mina vanor. Den som sällan handlar på nätet kanske inte får tillräcklig nytta av att samla köpens uppföljning här, medan den som ofta behöver återvända till beställningar kan uppskatta en särskild plats för betalningsdelen. Jag ser den som ett valbart lager i ekonomin, inte som ett system som alla måste flytta över till.
Från ett köp till bättre överblick
Jag ser den här delen som en brygga mellan ett enskilt nätköp och den större ekonomiska rutin jag redan har. I nästa avsnitt följer jag hur jag kan använda köpets betalningsuppgifter som en påminnelse att stämma av utgiften, utan att förväxla den överblicken med en fullständig budget.
Börja med det du vill hålla koll på
En användbar rutin är att öppna appen när ett köp kräver uppföljning, i stället för att bara starta den när det är dags att betala. Då blir den ett praktiskt steg mellan köpet och resten av månadsbudgeten: jag kan gå tillbaka till betalningen, se vad som ska hanteras och fundera på hur köpet passar in i ekonomin. Det är en annan roll än den en vanlig bankapp har, där tyngdpunkten oftast ligger på konton och transaktioner.
Jag skulle inte behandla den som en fullständig ersättning för min bank. Klarna är en ekonomiapp från Klarna Bank AB (publ), men det betyder inte att varje ekonomisk uppgift jag behöver måste flyttas hit. Den fungerar bättre som ett extra verktyg för köp, betalningar och vissa ekonomiska tjänster. Om jag redan har en tydlig budgetrutin kan appen komplettera den; om jag väntar mig att den ensam ska förklara hela min ekonomi finns risk att jag blir besviken.
Följ betalningen utan att tappa helheten
För mig är den praktiska vinsten att kunna återvända till ett köp och se det i sitt sammanhang i stället för att leta bland mejl, butikskonton och bankrader. Det är särskilt användbart när jag har beställt flera saker vid olika tillfällen eller vill skilja ett genomtänkt köp från något jag spontant lade i varukorgen. Den sortens överblick ersätter inte beslutet att hålla igen, men den gör det lättare att faktiskt märka vad jag har åtagit mig.
Mer från vår redaktion
 Roblox
 på mobilen: när upptäckandet blir ett navigationsprov
Roblox gör upptäckandet till sin främsta styrka, men den öppna katalogen och ojämna återkopplingen kan göra varje nytt äventyr till ett litet navigationsprov.
 Hill Climb Racing
 visar varför en enkel bilfärd fortfarande lockar
Ett gammalt fysikspel känns plötsligt aktuellt igen. Vi granskar vad som gör varje backe lockande, varför klippen sprids och hur länge loopen kan hålla.
 Google Presentationer
 gör Googles arbetsflöde till en vana
En mobilapp för bildspel blir också en ingång till Googles arbetsflöde. Här finns verklig smidighet, men också ett beroende som märks först när man vill lämna ekosystemet.
 Zen Word® - Relax pusselspel
Zen Word gör korta pauser till en lugn ordvana
Ett ordspel som låter små bokstavspussel styra tempot. Zen Words styrka är inte bara att hitta orden, utan att göra några lediga minuter till en lugn och tydlig rutin.

 Stack Ball - kraschplattformar
Stack Ball gör varje tryck till ett nervigt val
En studsande boll, färgade plattformar och ett enda dyrbart avbrott i rytmen. Stack Ball gör enkelheten nervig, snabb och förvånansvärt svår att lägga ifrån sig.

 My Talking Angela 2
 – lätt att återvända, oklart sparande
En charmig vardagsloop prövas bäst när spelet avbryts, nätet svajar eller ett tryck blir fel. Här är vad som känns tryggt – och vad som förblir oklart.
Senaste nytt



Ett konkret exempel är en vardag då jag köper något till hemmet på nätet och senare behöver kontrollera betalningen. Jag börjar i Klarna, går igenom den aktuella köpuppgiften och tar ställning till nästa steg därifrån. Efteråt kan jag återvända till min vanliga bankapp för att kontrollera det större saldot och andra utgifter. Det smarta arbetsflödet är att låta Klarna hantera köpets uppföljning och banken visa den bredare ekonomiska bilden.
Det är en liten men viktig skillnad: en betalningsöversikt svarar på vad som behöver följas upp kring ett köp, medan en budget svarar på om jag har råd med alla mina planer tillsammans. Jag använder därför inte en snygg köpvy som bevis för att ekonomin är i balans. Om jag har flera kommande utgifter är det klokt att kontrollera helheten separat innan jag bestämmer mig för att handla mer.
Cashback kräver ett medvetet val
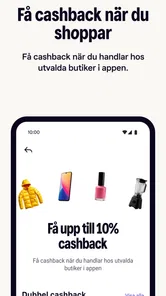
Cashback kan göra appen mer användbar när jag ändå tänker köpa något, men jag ser det som en bonus att undersöka, inte som en anledning att köpa. Ett bra arbetsflöde är att först bestämma vad jag behöver, sedan jämföra alternativen och först därefter se om ett relevant erbjudande finns i appen. Om jag börjar med erbjudandet kan jag lätt låta rabatten styra mot ett köp som inte fanns med i planen.
Jag skulle också läsa villkoren innan jag räknar en cashbackmöjlighet som en faktisk besparing. Erbjudanden kan ha regler som spelar roll för om ett köp kvalificerar sig, så det är bättre att kontrollera detaljerna än att anta att varje transaktion ger återbäring. På så vis blir funktionen en möjlig fördel i ett redan genomtänkt köp, inte ett skäl att öka konsumtionen.
Sparande och Klarnakortet är separata beslut
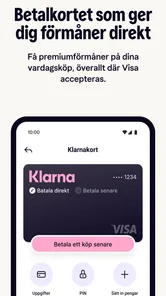
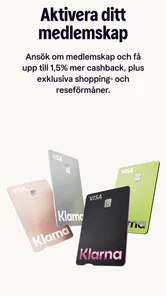
Appen gör det möjligt att utforska sparande och Klarnakortet vid sidan av köpuppföljningen. Jag tycker det är en fördel att dessa alternativ finns i samma miljö, eftersom de kan väcka frågor om hur jag vill hantera pengar i vardagen. Men jag skulle granska varje del för sig: ett kort löser inte automatiskt ett budgetproblem, och en sparfunktion är bara användbar om den passar mina mål och villkor.
Om jag främst vill ha ett enkelt sätt att följa löpande utgifter kan min befintliga bankapp vara mer direkt. Om jag däremot ofta handlar på nätet och vill samla köpens uppföljning med andra närliggande tjänster kan Klarna fylla en tydligare roll. Jag skulle inte skaffa eller använda fler ekonomiska produkter bara för att de visas bredvid varandra; bekvämlighet är bra, men det är värt att förstå vad varje val innebär innan jag gör det till en vana.
Överlämningen till butik och bank
En del av upplevelsen sker inte inne i appen. Jag upptäcker en vara hos en butik, väljer hur jag vill genomföra köpet och behöver sedan kunna följa det utan att blanda ihop butikens information med betalningshanteringen. Det är här Klarna kan fungera som en mellanhand i min egen rutin: butiken står för varan, Klarna hjälper mig med köpets betalningsdel och banken är fortfarande platsen där jag ser den vidare effekten på min ekonomi.
Den uppdelningen gör också att jag ibland behöver växla mellan tjänster. Om jag vill kontrollera orderns innehåll eller en leveransfråga är butiken rätt utgångspunkt; om frågan gäller betalningen börjar jag i Klarna. Om jag vill förstå hur utgiften påverkar resten av månaden tittar jag på bankens saldo eller min budget. Att veta vart en fråga hör hemma sparar mer tid än att försöka hitta allt på samma skärm.
När det flyter – och när det kärvar
Flödet fungerar bäst när jag har ett tydligt ärende: följa ett köp, hantera en betalning eller undersöka en ekonomisk funktion jag faktiskt tänker använda. Det blir mindre träffsäkert när jag öppnar appen utan mål och fastnar bland erbjudanden eller möjligheter som inte hör till min plan. Min praktiska lösning är att börja med en fråga, till exempel ”vad behöver jag följa upp?” och lämna resten till ett senare tillfälle.
En annan begränsning är att fler funktioner inte automatiskt ger bättre överblick. Om jag redan följer alla köp i bankappen och sällan handlar på sätt där Klarnas verktyg hjälper mig kan ännu en plats att kontrollera skapa mer administration än nytta. Den som vill ha en strikt budget med tydlig planering kan föredra ett särskilt budgetverktyg, medan den som främst vill betala direkt kan tycka att bankens egen lösning räcker.
Även den som gillar samlad hantering behöver vara aktiv. Jag skulle kontrollera betalningar och erbjudandevillkor själv, inte utgå från att en avisering eller en snygg sammanställning täcker varje detalj. Det är ett rimligt arbetssätt för en app som både rör köp och ekonomiska val: använd den som stöd, men låt inte gränssnittet fatta beslut åt dig.
Vem får mest nytta av appen?
Jag tror att appen passar särskilt bra för den som handlar online återkommande och vill ha en tydligare rutin för att följa köp efter att beställningen är gjord. Den kan också vara intressant för den som vill utforska cashback, sparande eller Klarnakortet utan att börja i flera separata appar. För att få verklig nytta bör man dock vara beredd att granska sina köp och skilja ett erbjudande från ett behov.
Den passar sämre för den som vill hålla all ekonomi strikt samlad i sin vanliga bank, ogillar att möta shoppingrelaterade erbjudanden eller behöver ett komplett verktyg för budgetering. I de fallen kan en bankapp eller en särskild budgetapp vara ett mer avskalat val. Jag skulle också avstå från att göra den till min enda ekonomiska referens om jag behöver förstå inkomster, fasta kostnader och sparmål tillsammans.
För en ny användare är det rimligt att börja med en enda uppgift: följ upp ett köp och se om det faktiskt blir enklare än den rutin du har nu. Om det fungerar kan du därefter undersöka andra delar i din egen takt. Om det mest leder till fler steg eller fler erbjudanden har du fått ett tydligt svar utan att behöva bygga om hela din ekonomi.
En etablerad app med ett tydligt användningsområde
Klarna är gratis att ladda ner och placerar sig i kategorin ekonomi. Appen lanserades den 31 oktober 2016 och den nuvarande versionen är 26.39.296. Den har en åldersklassning på PEGI 3 och kräver minst Android 9. På iOS kan tillgänglighet och systemkrav bero på den aktuella enhetsversionen, så jag skulle kontrollera kompatibiliteten i den butik jag använder innan installation.
Att den har över 50 miljoner installationer och ett genomsnittligt betyg på 4,5, baserat på omkring två miljoner betyg, visar att den används brett. Det säger däremot inte om den passar just min vardag; vanor kring nätköp, budget och banktjänster spelar större roll. Jag ser den som ett praktiskt komplement snarare än en universallösning: starkast när den hjälper mig följa ett köp hela vägen från beslut till betalningsuppföljning, och svagare när jag förväntar mig att den ska ersätta bankens helhetsbild.
Min rekommendation är därför enkel: prova Klarna om du ofta behöver hålla reda på nätköp och vill utforska fler ekonomiska verktyg på samma ställe. Börja med en konkret rutin, kontrollera villkor innan du räknar med cashback och använd banken eller din budget för att bedöma helheten. Då får du en mer realistisk bild av vad appen gör bra – och om den faktiskt gör din vardag enklare.
Välj en uppgift i taget
En fråga jag själv skulle ställa innan installation är om jag främst vill organisera köp eller förändra hur jag sköter hela ekonomin. För det första kan appen vara ett lättbegripligt komplement. För det andra behöver jag fortfarande en plan för inkomster, återkommande räkningar och sparmål, och då är en banköversikt eller ett renodlat budgetverktyg ofta bättre som grund. Klarna kan bidra till arbetsflödet utan att vara dess enda nav.
Om jag vill testa sparande eller kortet skulle jag behandla det som ett separat beslut från att följa ett köp. Jag skulle läsa de villkor som gäller för just den tjänsten och fundera på om den passar min användning innan jag går vidare. Att en funktion finns i samma app betyder inte att den automatiskt är rätt val för mig, och det är helt rimligt att använda bara de delar som fyller ett tydligt behov.
För familjens gemensamma utgifter eller delad planering är det också värt att tänka på vem som faktiskt behöver se och hantera informationen. Om flera personer behöver en gemensam budget kan ett verktyg byggt kring hushållets helhet passa bättre än en app som jag främst använder för att följa mina köp. Den skillnaden märks särskilt när ansvaret för utgifter är delat: en personlig köpöversikt är inte samma sak som en gemensam ekonomiplan.
Vad jag skulle kontrollera före ett köp
En praktisk detalj är att inte blanda ihop butikens orderstatus med betalningsfrågan. Om en vara dröjer eller uppgifterna om beställningen behöver ändras börjar jag hos butiken, eftersom det är där ordern hör hemma. När jag däremot vill kontrollera betalningsdelen går jag vidare till Klarna. Att dela upp ärendet på det sättet minskar risken för att jag upprepar samma fråga på fel ställe och väntar på svar från den aktör som inte kan lösa den.
Jag skulle även göra en kort avstämning efter ett köp: kontrollera att jag känner igen det, notera om det finns något att agera på och sedan se hur utgiften passar in i min egen månadsplan. Den rutinen är mer användbar än att bara samla transaktioner, eftersom den kopplar en enskild betalning till ett faktiskt beslut. Den fungerar särskilt bra efter flera mindre nätköp, då varje post kan kännas obetydlig för sig men tillsammans påverka utrymmet för annat.
Mitt slutliga råd
För mig är den avgörande avvägningen bekvämlighet mot koncentration. Flera ekonomiska verktyg i samma app kan göra det lättare att ta nästa steg, men fler erbjudanden och val kan också dra uppmärksamheten från det ursprungliga ärendet. Om jag märker att jag börjar handla för att följa en kampanj snarare än för att lösa ett behov skulle jag pausa den delen och återgå till min plan.
Det gör att rekommendationen beror mindre på hur många funktioner jag kan öppna och mer på om min vardagsrutin blir kortare och tydligare. Den som ofta följer nätköp och vill undersöka närliggande ekonomitjänster har god anledning att prova. Den som prioriterar en avskalad bankvy eller ett heltäckande budgetsystem kan få mer värde av att hålla sig till sina befintliga verktyg. Jag skulle börja smått, utvärdera efter några köp och behålla bara det som faktiskt sparar tid eller gör mina beslut mer genomtänkta.
Klarna: Smart vardagsekonomi Vanliga frågor
Vad är Klarna: Smart vardagsekonomi?
Klarna är en shopping- och betalningsapp som samlar flera ekonomifunktioner på ett ställe. Beroende på vilka tjänster som är tillgängliga där du bor kan du använda den för att betala köp, hålla koll på fakturor och betalningar, hantera kort eller utforska erbjudanden och shoppingfunktioner. Utbudet kan ändras över tid, så kontrollera appens beskrivning och villkor innan du registrerar dig.
Är Klarna gratis att använda?
Det kostar vanligtvis inget att ladda ner appen eller skapa ett konto, men vissa betalningsalternativ kan medföra avgifter eller ränta om du inte betalar enligt villkoren. Kostnaden beror på vald betalningsmetod och ditt avtal för köpet. Läs alltid betalningsplanen, förfallodatumet och eventuella avgifter innan du godkänner en transaktion; att en betalning skjuts upp innebär inte att den är kostnadsfri.
Kan jag betala senare med Klarna, och vad bör jag tänka på?
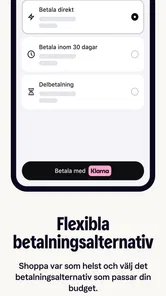
Klarna kan erbjuda alternativ som betalning vid ett senare datum eller delbetalning, men tillgängliga val beror bland annat på land, butik och en individuell bedömning. Kontrollera alltid exakt när betalningen ska göras och om ränta eller avgifter tillkommer. Missade betalningar kan leda till påminnelser eller andra konsekvenser enligt villkoren. Välj därför bara en betalningsplan som passar din ekonomi.
Är det säkert att använda Klarna och vilka uppgifter behöver jag lämna?
Appen hanterar person- och betalningsuppgifter för att tillhandahålla sina tjänster, och Klarna använder säkerhetsåtgärder för att skydda konton och transaktioner. Du kan behöva ange uppgifter som identitet, kontaktinformation och betalningsinformation, och vissa funktioner kan kräva verifiering. Använd ett starkt, unikt lösenord, skydda din enhet och läs Klarnas integritetspolicy för att förstå hur uppgifter samlas in och används.
Fungerar Klarna på både Android och iPhone, och hur kommer jag igång?
Klarna finns normalt för Android och iOS, men kompatibilitet och tillgängliga funktioner kan variera beroende på operativsystem, enhet och land. Hämta appen från Google Play eller App Store, kontrollera att utgivaren är Klarna och följ registreringsstegen. Du kan behöva verifiera ditt telefonnummer eller din identitet. Läs också appens aktuella behörigheter och villkor innan du börjar använda betalningsfunktionerna.
Fördelar
- Samlar köp och betalningar från flera butiker på ett ställe.
- Gör det enkelt att följa kommande förfallodatum.
- Erbjuder aviseringar som kan hjälpa dig att hålla koll på betalningar.
- Har verktyg för att söka efter erbjudanden och följa priser.
- Visar köpöversikt som gör det lättare att granska utgifter.
Nackdelar
- Delbetalning kan leda till ränta och avgifter om villkoren inte följs.
- Köp nu, betala senare kan göra det svårare att hålla en budget.
- Tillgängliga betalningsalternativ varierar mellan köp och användare.
- Vissa funktioner kräver att du delar person- och köpuppgifter.
- Tvister och återbetalningar kan behöva hanteras med butiken.