Revolut — Mer än en bank
- 8.30K
- 4,7
- Installationer
- 50.00M
- Pris
- Free

Skärmbilder
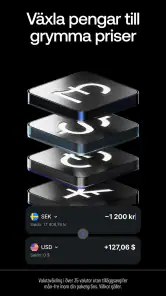
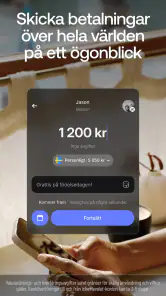
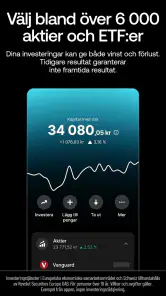
Analys av Reviewed
Jag ser Revolut som ett ekonomiverktyg för den som vill få bättre överblick över vardagspengar och samtidigt kunna göra mer än vanliga kortköp i samma app. Det kan vara smidigt att samla betalningar, sparande och investeringar på ett ställe, men den kombinationen kräver också att man tänker igenom vilka delar man faktiskt vill använda. Min grundregel är enkel: börja med det du behöver, kontrollera inställningarna och låt inte en prydlig översikt ersätta din egen koll på pengarna.
Förtroende börjar med hur du använder kontot
Revolut är en kostnadsfri ekonomiapp från Revolut Ltd. Den lanserades den 1 juni 2015 och har vuxit till över 50 miljoner installationer. Med ett genomsnitt på 4,7 från omkring 4,1 miljoner betyg är den uppenbart ett välanvänt alternativ, men popularitet säger inte i sig om appen passar just ditt sätt att hantera pengar. Jag skulle snarare se siffrorna som skäl att undersöka tjänsten ordentligt än som ett skäl att släppa sin vanliga försiktighet.
Appen har PEGI 3 och den aktuella versionen är 10.150.2, med Android 9 som lägsta systemversion. Den är alltså bredare än en ren budgetkalkylator: den knyter ihop flera ekonomiska aktiviteter, vilket kan vara praktiskt men också gör det klokt att förstå varje del innan man börjar använda den. Om du bara vill se saldot på ett konto kan din vanliga bankapp vara både enklare och tillräcklig.
För mig handlar tillit i en ekonomiapp inte om att förutsätta att allt är riskfritt. Det handlar om att veta vad jag gör i appen, att kunna hitta relevanta val och att själv granska transaktioner och inställningar. Jag skulle inte börja med att flytta hela min vardagsekonomi dit bara för att gränssnittet känns modernt. Ett mindre första steg ger en chans att lära sig arbetsflödet utan att göra appen till enda platsen för ekonomisk överblick.
En samlad vy är praktisk, men kräver ordning
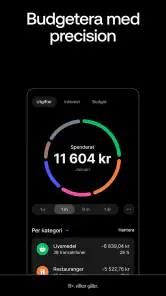
Den tydligaste nyttan är att du kan närma dig budget, sparande och investeringar från samma digitala miljö. Det kan minska växlingen mellan appar när du vill förstå vad som hänt med pengarna och vad du tänker göra härnäst. Samtidigt bör man hålla isär olika syften: pengar för räkningar och vardagsköp är inte samma sak som pengar man sparar med ett mål eller placerar med risk i åtanke.
Ett konkret vardagsexempel: efter en matbutiksrunda kan jag vilja kontrollera att köpet registrerats som väntat och samtidigt se hur veckans utgifter påverkar min plan. Då är den samlade ingången användbar, eftersom kontrollen blir en liten rutin i stället för en större genomgång i slutet av månaden. Men om jag inte själv bestämmer vad som räknas som nödvändiga utgifter, hjälper ingen snygg sammanställning mig att prioritera bättre.
Kontroller som är värda att gå igenom
Jag rekommenderar att du tar några minuter till att utforska konto- och appinställningarna innan du använder Revolut som huvudsakligt verktyg. Leta efter de val som styr hur du loggar in, hur du får information om aktivitet och hur du vill hantera kort och betalningar. Vilka möjligheter som visas kan bero på konto och aktuell appversion, så utgå från de faktiska alternativen i din egen app i stället för från antaganden eller gamla instruktioner.
En användbar vana är att kontrollera en transaktion när du inte känner igen beloppet eller sammanhanget, i stället för att vänta tills flera poster har blivit svåra att reda ut. Jag skulle också skilja mellan att se en aktivitet och att förstå den: jämför den med kvittot eller det köp du minns innan du drar slutsatser. Det är ett litet arbetsflöde, men det gör en digital kontohistorik mer användbar och minskar risken att en fråga försvinner bland rutinutgifter.
Om appen erbjuder val kring notiser på din enhet, anpassa dem efter vad du verkligen vill få uppmärksamhet på. Många meddelanden kan bli bakgrundsbrus, medan för få kan göra det lättare att missa något du ville följa. Jag föredrar att prova inställningarna i vardagen och justera dem efter behov, snarare än att låta standardvalen bestämma hur ofta appen avbryter mig.
Det är också värt att fundera på hur du hanterar åtkomst till telefonen. En ekonomiapplikation blir en del av en större kedja där både enhetens låsning och dina egna inloggningsvanor spelar roll. Jag skulle inte lämna en upplåst telefon obevakad och samtidigt förlita mig på att appen ensam löser allt. Det är ingen dramatisk försiktighetsåtgärd, bara samma grundläggande omsorg som jag använder för andra viktiga tjänster.
Var extra uppmärksam när pengar byter syfte
De mest känsliga ögonblicken är inte nödvändigtvis när du tittar på en saldoöversikt, utan när du går från att observera pengar till att flytta, spara eller investera dem. Innan jag bekräftar en ekonomisk åtgärd skulle jag läsa igenom vad den gäller och kontrollera att jag är i rätt del av appen. Den pausen är särskilt nyttig om jag använder tjänsten snabbt mellan andra ärenden eller på en liten skärm.
Att budgetera och att investera är två olika beslut, även om de ligger nära varandra i samma app. En budget handlar för mig om att förstå inkomster och utgifter; investeringar kräver att jag accepterar att värdet kan förändras och att jag tar ansvar för vad jag väljer. Jag skulle därför inte låta bekvämligheten i att ha funktionerna samlade göra investeringsbeslut till en spontan fortsättning på en vanlig budgetkoll.
För sparande hjälper det att namnge målet i vardagliga termer och välja ett belopp som inte konkurrerar med pengar du behöver för återkommande utgifter. Gör sedan en avstämning efter några veckor: fungerar rutinen, eller behöver du ändra den? Det är en praktisk användning av appen som inte kräver att du jagar avancerade upplägg. Den hjälper framför allt om du redan vet vad du sparar till och vill göra utvecklingen lättare att följa.
Välj själv hur mycket du lämnar till appen
Revolut passar bäst när du vill vara aktiv i din ekonomi och uppskattar en samlad digital arbetsyta. För att behålla kontrollen skulle jag börja med en tydlig uppgift, exempelvis att följa vardagsutgifter, och sedan bedöma om fler delar faktiskt förenklar något. Du behöver inte använda varje ekonomisk funktion bara för att den finns nära till hands. En app blir inte mer användbar av att den får fler uppgifter än du kan följa upp.
En konkret kontrollrutin kan vara att gå igenom veckans poster vid en bestämd tid, jämföra oklara köp med egna underlag och sedan se om budgeten behöver justeras. Det skapar en mänsklig kontrollpunkt mellan appens sammanställning och dina beslut. Om du delar telefon eller använder den i en miljö där andra kan se skärmen, tänk också på när du öppnar ekonomiska vyer och hur mycket information som syns omkring dig.
Vem bör välja något annat? Om du vill ha ett mycket enkelt konto för grundläggande bankärenden, ogillar att hantera flera ekonomiska funktioner i samma gränssnitt eller helst sköter allt genom personlig kontakt kan en traditionell banklösning kännas mer naturlig. Om du däremot redan använder en bank du litar på för löpande ekonomi kan Revolut fungera bättre som ett avgränsat komplement än som en ersättare. Det valet handlar om dina vanor, inte om att alla måste samla allt på ett ställe.
Jämfört med en vanlig bankapp är styrkan här den bredare inriktningen mot budget, sparande och investeringar. En ren budgetapp kan å andra sidan vara lättare att hålla fokuserad om det enda du vill göra är att kategorisera utgifter och planera månaden. Jag skulle välja efter uppgiften: Revolut när jag vill ha flera ekonomiska verktyg inom räckhåll, bankappen när jag främst vill sköta vardagskontot och ett särskilt budgetverktyg när planeringen behöver vara själva huvudnumret.
Min försiktiga rekommendation
Min bedömning är att Revolut kan vara ett bra val för dig som vill ta en mer aktiv roll i vardagsekonomin och uppskattar att budget, sparande och investeringar finns samlade. Jag tycker bäst om den som ett verktyg man lär känna steg för steg: börja med en enkel rutin, se vilka inställningar som passar dig och utvärdera om överblicken faktiskt leder till bättre beslut.
Jag skulle inte rekommendera att använda appen på autopilot eller att blanda ihop bekvämlighet med trygghet. Kontrollera transaktioner, läs igenom beslut när pengar flyttas mellan olika syften och håll fast vid en separat överblick över dina viktigaste åtaganden. Om de vanorna känns rimliga för dig kan appen bidra med ett smidigt sätt att följa och organisera ekonomin. Om du hellre vill ha färre val och en mer traditionell relation till banken finns det ingen anledning att byta bara för att allt ryms i en enda app.
Revolut — Mer än en bank Vanliga frågor
Vad är Revolut – Mer än en bank, och vilka tjänster erbjuder appen?
Revolut är en finansiell app där du kan hantera betalningar och flera olika penningtjänster på ett och samma ställe. Beroende på land och kontotyp kan funktionerna omfatta ett konto, ett betalkort, överföringar, valutaväxling, budgetverktyg och sparande eller investeringar. Utbudet och villkoren kan ändras, så kontrollera alltid vad som gäller för Sverige och för just din plan innan du registrerar dig.
Är Revolut gratis att använda, eller behöver jag betala en månadsavgift?
Det finns normalt en kostnadsfri plan och betalplaner med fler funktioner eller högre gränser. Gratis betyder dock inte nödvändigtvis att varje tjänst saknar avgift: exempelvis kan växling, uttag, kortleverans eller vissa överföringar omfattas av särskilda villkor. Avgifter och gränser kan också bero på plan, valuta, tidpunkt och transaktionstyp. Läs den aktuella prisinformationen i appen innan du väljer plan.
Hur öppnar jag ett konto, och vilka uppgifter behöver jag lämna?
Du registrerar dig i appen och behöver vanligtvis ange personuppgifter, kontaktinformation och uppgifter som används för att verifiera din identitet. Revolut kan be om en bild av en giltig identitetshandling och ibland ytterligare information, exempelvis om pengarnas ursprung. Kontrollerna är en del av finansiella säkerhetskrav och kan påverka hur snabbt kontot blir klart. Se till att använda korrekta uppgifter och följ instruktionerna i appen.
Kan jag använda Revolut för kortbetalningar, kontantuttag och betalningar utomlands?
Appen kan användas tillsammans med ett Revolut-kort för betalningar, och kontantuttag kan vara tillgängliga där kortnätverket accepteras. Det kan vara praktiskt på resor, men villkor och avgifter varierar beroende på kontoplan, uttagsgränser, valuta och eventuell växling. En butik eller bankomat kan dessutom ta ut en egen avgift. Kontrollera kortets inställningar och planens aktuella villkor, och välj lokal valuta vid kortterminalen när det är lämpligt.
Är Revolut säkert, och vad bör jag tänka på innan jag för över pengar?
Revolut erbjuder säkerhetsfunktioner i appen, såsom möjlighet att hantera kortinställningar och få aviseringar, men du bör ändå skydda kontot med en stark, unik kod och aldrig dela verifieringsuppgifter. Läs informationen om hur kundmedel hanteras och vilket skydd som gäller för den aktuella tjänsten i Sverige; skydd kan skilja sig mellan konton och produkter. Börja gärna med en liten överföring och kontakta supporten via appen om något verkar misstänkt.
Fördelar
- Smidigt att hålla koll på utgifter med kategoriserad transaktionshistorik.
- Virtuella kort kan minska risken när du handlar på nätet.
- Du kan spärra och låsa upp kort direkt i appen.
- Stöd för flera valutor gör appen användbar på resor.
- Pushnotiser ger snabb information om kortköp och överföringar.
Nackdelar
- Vissa funktioner och förmåner kräver ett betalt abonnemang.
- Valutaväxling kan begränsas av villkor och avgifter beroende på plan.
- Kundsupporten sker främst digitalt och kan upplevas som långsam.
- Kontroller kan tillfälligt begränsa åtkomsten till konto eller överföringar.
- Utbudet av tjänster och villkor kan skilja sig mellan länder.
- Kategori
- Ekonomi
- Version
- 10.150.2