BankID säkerhetsapp
- 13.87K
- 3,7
- Installationer
- 10.00M
- Pris
- Free
Skärmbilder
Analys av Reviewed
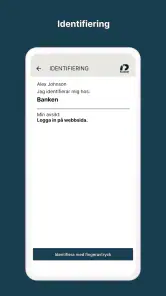
Jag ser BankID säkerhetsapp som ett praktiskt verktyg snarare än en app man öppnar för nöjes skull. Den märks framför allt när en annan tjänst ber mig bekräfta vem jag är: jag startar appen, granskar vad som visas och godkänner bara om begäran stämmer med det jag själv håller på att göra. Den enkla rollen är också dess främsta styrka. När steget fungerar smidigt slipper jag leta efter en dosa eller växla mellan flera sätt att legitimera mig.
Värdet ligger i att kunna legitimera sig i vardagen
BankID säkerhetsapp är en kostnadsfri ekonomiapp från Finansiell ID-Teknik BID AB. Den har funnits sedan 2011, och den nuvarande versionen är 7.49.0. Appen har en genomsnittlig användarbetyg på 3,7, baserat på omkring 55 000 betyg, och har installerats över 10 miljoner gånger. Innehållet är märkt PEGI 3. Det här är alltså en etablerad app med ett mycket avgränsat syfte: att identifiera mig med mobilt BankID på telefon eller surfplatta.
Det avgörande värdet är inte mängden funktioner, utan att samma digitala legitimering kan användas i många situationer där en tjänst behöver veta vem jag är. Jag kan stöta på appen när jag loggar in, bekräftar ett ärende eller ska signera något i en annan tjänst. BankID ersätter inte den tjänsten jag använder; det fungerar som ett separat steg för identifiering eller godkännande. Den skillnaden är viktig om man väntar sig att appen också ska visa bankkonton, betalningar eller myndighetsärenden. Det är inte den rollen jag använder den för.
En realistisk vardagssituation är att jag sitter hemma och försöker logga in på en tjänst från datorn. Tjänsten visar en begäran, och jag öppnar BankID på mobilen för att kontrollera och godkänna den. Att använda två enheter kan kännas som ett extra moment, men det gör också arbetsflödet begripligt: datorn visar var jag försöker logga in, medan mobilen används för själva identifieringen. Om jag redan gör allt på telefonen blir övergången kortare, men jag behöver ändå vara uppmärksam på vad jag bekräftar.
Enkel vardagsanvändning kräver ändå eftertanke
Det är lätt att tänka på legitimering som en rutinmässig knapptryckning. Jag tycker att det är just där man bör sakta ned. Innan jag godkänner en begäran kontrollerar jag att jag själv har startat inloggningen eller åtgärden och att informationen i appen verkar höra ihop med den. Om något dyker upp oväntat godkänner jag inte av gammal vana. Det rådet är särskilt användbart när man får en begäran samtidigt som man håller på med något annat, eller när man inte längre minns vilken tjänst man just öppnade.
En annan praktisk detalj är att hålla reda på vilken enhet man förväntar sig att använda. Om jag inleder ett ärende på en dator men telefonen ligger i ett annat rum blir BankID-steget förstås mindre smidigt. För den som regelbundet använder surfplatta i stället för mobil är det värt att tänka igenom vilken enhet som faktiskt passar bäst för legitimeringen. Poängen är inte att appen gör hela ärendet enklare, utan att den kan bli ett litet men nödvändigt steg som fungerar bäst när den enhet man behöver finns nära till hands.
Jag uppskattar också att appens uppgift är tydlig. Den försöker inte konkurrera med banken eller tjänsten som jag håller på att använda. Därför blir den enklare att förstå än en samlad finansapp som blandar konton, budget, kort och identifiering. Samtidigt måste jag komma ihåg att problem med själva ärendet kan ligga hos tjänsten jag loggar in på, inte nödvändigtvis i BankID. Att skilja på de två hjälper när något hakar upp sig: kontrollera först om begäran och tjänsten fortfarande är aktiva, i stället för att behandla varje avbrott som samma sorts appfel.
Bekvämt jämfört med äldre och alternativa sätt
Jämfört med en separat dosa eller annan fysisk metod är mobil legitimering lättare att ha med sig i vardagen. Jag behöver inte komma ihåg ännu en pryl när jag redan har telefonen till hands. Jämfört med att enbart använda ett lösenord blir identifieringen ett särskilt godkännandesteg i appen, i stället för att all tillit vilar på en uppgift jag skriver in. Men bekvämligheten har en tydlig motpart: om telefonen inte är tillgänglig kan just det här sättet att identifiera sig också bli ett hinder.
För den som redan använder mobilt BankID genom arbete, studier eller vardagliga digitala ärenden kan appen därför kännas självklar. För någon som sällan använder sådana tjänster är nyttan mer situationsbunden. En alternativ metod som erbjuds av den aktuella banken eller tjänsten kan vara bättre om man saknar en lämplig mobil enhet, inte vill använda telefonen i legitimeringsflödet eller behöver en annan lösning för att komma åt ett särskilt ärende. Jag skulle inte välja en app enbart för att den är välkänd; den är värdefull när de tjänster jag behöver faktiskt fungerar med den.
Vad som kan skava
Den största begränsningen är beroendet av att både enheten och den tjänst man använder är redo för samma arbetsflöde. Om telefonen är urladdad, inte finns nära eller inte går att använda för tillfället, hjälper det inte att appen i sig är enkel. Därför är det klokt att inte vänta till sista minuten med ett viktigt digitalt ärende. Jag försöker också undvika att starta legitimering när jag saknar tid att läsa vad jag godkänner; ett par sekunders kontroll är en rimlig del av användningen.
En annan möjlig friktion är att begäran kan kännas lösryckt om man växlar mellan flera öppna tjänster. Då är det lätt att tappa sammanhanget och bara vilja få bort rutan. Mitt arbetssätt är att gå tillbaka till den tjänst jag själv öppnade och koppla ihop begäran med det steget innan jag fortsätter. Det tar lite längre tid än att godkänna direkt, men är ett bättre val när jag är osäker. Appen passar alltså bäst för en användare som är villig att vara aktiv i själva kontrollmomentet, inte för någon som vill bekräfta allt utan att titta.
Även den smala inriktningen kan vara ett minus. Jag får inte en komplett överblick över mina ärenden eller ekonomiska uppgifter här; sådant finns i respektive bank eller tjänst. Den som vill samla sin ekonomi på ett ställe bör därför leta efter en app med just den funktionen i stället. BankID säkerhetsapp är mer som en nyckel till vissa digitala dörrar än som ett rum där jag hanterar allt efter inloggningen.
Vem får mest nytta av den?
Jag rekommenderar appen till den som regelbundet behöver legitimera sig digitalt och redan använder tjänster där mobilt BankID är ett tillgängligt alternativ. Den är särskilt praktisk för den som ofta växlar mellan dator och telefon, eftersom mobilen då kan sköta bekräftelsen medan man fortsätter i det ursprungliga ärendet. Den passar också den som uppskattar ett konsekvent sätt att hantera identifiering i stället för att hålla reda på flera separata inloggningsrutiner.
Den är mindre självklar för en person som nästan aldrig gör digitala ärenden, eller som inte vill använda en mobil enhet för att styrka sin identitet. Då kan en alternativ metod som den aktuella tjänsten erbjuder vara mer ändamålsenlig. Den är inte heller rätt val för den som söker en app för bankärenden, budgetplanering eller betalningar. Att förvänta sig sådant av den leder lätt till besvikelse, eftersom dess nytta ligger i legitimeringssteget och inte i vad man gör efteråt.
Om jag hjälper en familjemedlem att komma igång skulle jag börja med att förklara skillnaden mellan att starta ett ärende och att godkänna en begäran i BankID. Jag skulle låta personen prova processen i lugn och ro med en tjänst hen själv valt, och betona att en oväntad begäran inte ska godkännas bara för att den visas på skärmen. Det är ett konkret sätt att göra appen mer begriplig utan att behandla den som en knapp man alltid ska trycka på.
Mitt omdöme om kostnad och val
Eftersom appen är gratis kostar det inget att skaffa den, och jag behöver inte väga ett köp mot en återkommande avgift när jag bedömer den. Det säger däremot inget i sig om värdet för varje person: den verkliga nyttan beror på om de tjänster man använder låter en legitimera sig på det här sättet. För mig är kostnadsfri tillgång en fördel just när appen behövs, men den är inte ett skäl att installera den om arbetsflödet saknar relevans i min vardag.
Mitt slutliga råd är enkelt: välj BankID säkerhetsapp om du behöver legitimera dig med mobilen i de digitala tjänster du använder, och var beredd att kontrollera varje begäran innan du godkänner. Välj en annan lösning när tjänsten erbjuder ett alternativ som passar din enhet eller ditt sätt att arbeta bättre. Det starkaste skälet att använda appen är kombinationen av kostnadsfri tillgång och en tydlig, avgränsad uppgift; den största reservationen är att den bara hjälper när just den typen av identifiering passar ditt ärende. Med realistiska förväntningar tycker jag att den fyller sin plats väl utan att behöva vara mer än vad den är.
BankID säkerhetsapp Vanliga frågor
Vad används BankID säkerhetsapp till?
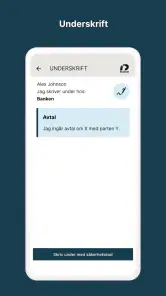
BankID säkerhetsapp används för att identifiera dig och skriva under digitalt med Mobilt BankID. Du kan exempelvis logga in hos banker, myndigheter och andra tjänster eller godkänna betalningar och avtal. Appen fungerar tillsammans med ett Mobilt BankID som du skaffar via en bank som erbjuder tjänsten; den är alltså inte en fristående lösning för att öppna bankkonton eller genomföra ärenden utan aktivering.
Hur skaffar och aktiverar jag Mobilt BankID i appen?
Börja med att kontrollera med din bank att du kan beställa Mobilt BankID och följ bankens instruktioner för identifiering och aktivering. Du installerar BankID säkerhetsapp från den officiella appbutiken och använder sedan aktiveringsuppgifterna som banken tillhandahåller. Exakta steg kan skilja sig mellan banker och enheter. Lämna aldrig ut din säkerhetskod eller använd appen för att godkänna något som du inte själv har initierat.
Är BankID säkerhetsapp gratis, och vad behöver jag för att använda den?
Själva BankID säkerhetsapp kan normalt laddas ner utan kostnad från Google Play eller App Store, men du behöver ett Mobilt BankID från en bank för att kunna använda identifierings- och signeringsfunktionerna. Banken kan ha egna villkor för att utfärda BankID. Du behöver också en kompatibel telefon eller surfplatta, internetanslutning när du använder tjänsten och en fungerande skärmlåsning rekommenderas för att skydda enheten.
Hur vet jag att en förfrågan i BankID-appen är säker att godkänna?
Kontrollera alltid vad appen visar innan du godkänner en inloggning eller underskrift. Säkerställ att du själv har startat förfrågan och att uppgifterna stämmer med det du tänkt göra, särskilt vid betalningar eller avtal. Godkänn aldrig en begäran efter ett oväntat telefonsamtal, sms eller meddelande från någon som ber dig använda BankID. Seriösa aktörer ska inte be dig lämna ut din kod.
Vad ska jag göra om jag byter telefon, tappar bort den eller misstänker missbruk?
Om du byter telefon behöver du vanligtvis installera appen på den nya enheten och beställa eller aktivera ett Mobilt BankID enligt instruktionerna från din bank. Vid förlust, stöld eller misstanke om att någon annan kan använda ditt BankID ska du omedelbart kontakta banken och spärra det berörda BankID:t. Ta även bort eller säkra åtkomsten till enheten. Appen i sig ersätter inte bankens spärr- och återställningsrutiner.
Fördelar
- Enkel och snabb identifiering hos många svenska myndigheter och företag.
- Stöd för både inloggning och digital signering.
- Kan användas på flera typer av mobiler och surfplattor.
- Tydliga instruktioner hjälper nya användare genom identifieringen.
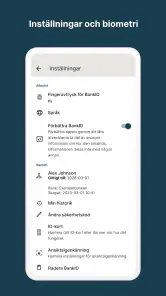
- Biometrisk upplåsning kan göra verifieringen smidigare på kompatibla enheter.
Nackdelar
- Du behöver skaffa BankID via en bank som erbjuder tjänsten.
- Enheten måste ha internetanslutning för att slutföra de flesta ärenden.
- En trasig eller borttappad mobil kan göra BankID otillgängligt.
- Vissa äldre enheter kan sakna stöd för aktuella appversioner.
- Bedrägerier kan utnyttja användare som godkänner okända förfrågningar.
- Kategori
- Ekonomi
- Version
- 7.49.0