 Om Google Wallet
Google Wallet gör plånboken överflödig i fler vardagsärenden
Det märks ofta först när man står i kassan med händerna fulla, eller letar efter biljetten medan kön rör sig bakom en: plånboken är inte längre det enda självklara stället för betalning och viktiga kort. Mobilen finns redan i fickan. Google Wallet gör den vanan användbar genom att samla betalningskort och andra digitala handlingar där man faktiskt behöver dem. Det är ingen dramatisk nyhet, men just nu känns verktyget mer nödvändigt eftersom allt fler vardagsärenden börjar och slutar på telefonen.
Plånboken flyttar in i beteendet vi redan har
Det som gör den här typen av app aktuell är inte en enskild funktion. Det är förändringen i hur vi rör oss genom dagen. Vi betalar blippande, köper biljetter i appar, bokar resor digitalt och använder medlemskap utan att vilja bära runt på ett helt knippe plastkort. Samtidigt har mobilen blivit det föremål vi kontrollerar innan vi går hemifrån, ofta före nycklarna. En digital plånbok passar därför in i en vana som redan finns, i stället för att kräva att man lär om från grunden.
För några år sedan kändes det rimligt att öppna en separat app för varje sak. Nu är tålamodet kortare. Om betalningen kräver att man letar fram rätt kort, och biljetten ligger någon annanstans, blir den digitala lösningen snabbt lika splittrad som den fysiska. Google Wallet försöker samla sådana moment i ett enda utrymme. Det är den samlingen, snarare än själva blippbetalningen, som förklarar varför appen blivit mer relevant.
Kontrasten mot mobilspel som Roblox, Ludo King®, 8 Ball Pool och Hill Climb Racing är talande. De apparna konkurrerar om ledig tid och uppmärksamhet; Wallet är som bäst när den knappt kräver någon uppmärksamhet alls. Den ska inte hålla kvar användaren. Den ska få ett ärende att gå snabbare och sedan försvinna ur tanken.


En praktisk följeslagare för små ärenden
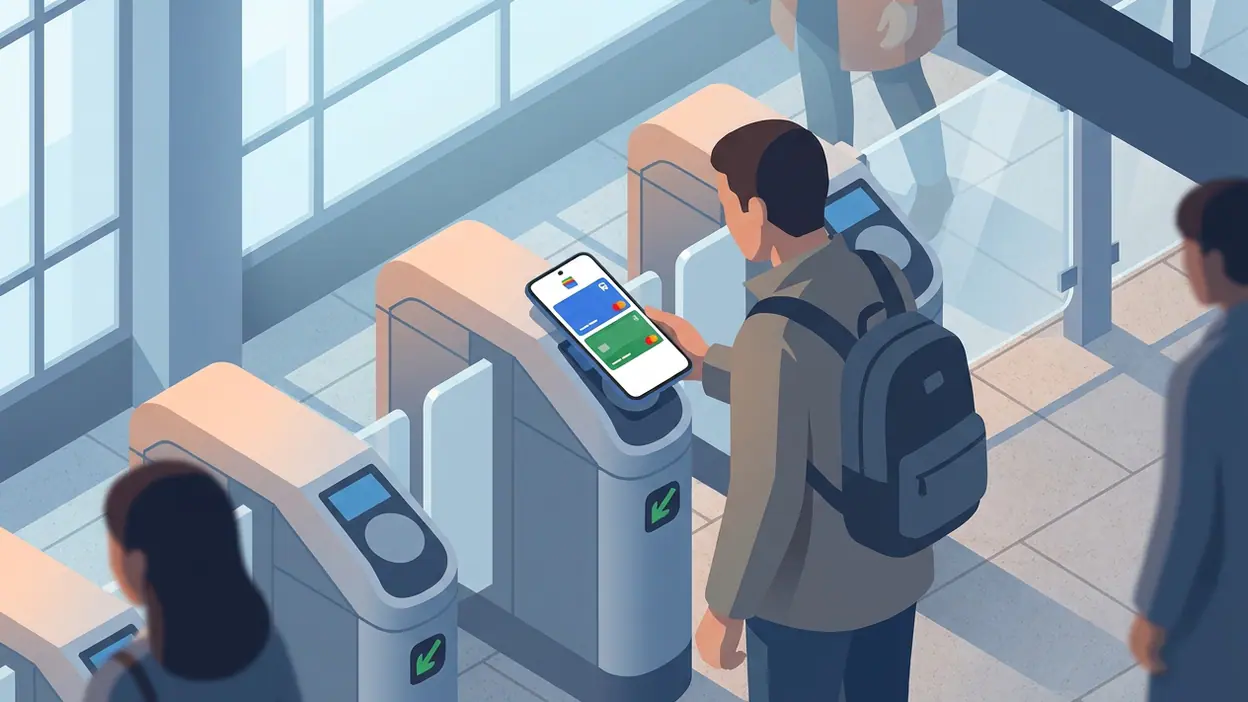
Det tydligaste användningsområdet är betalning i butik. När ett kompatibelt kort väl har lagts till kan man hålla en upplåst telefon nära betalterminalen i stället för att rota efter plånboken. I bästa fall går det på några sekunder: skärmen vaknar, betalningen godkänns och man går vidare. Jag uppskattar särskilt att nyttan inte kräver ett nytt sätt att handla. Terminalen och köpet är desamma; det är bara kortet som byter plats.
Utöver betalkort kan appen på kompatibla enheter och marknader samla exempelvis kollektivtrafikkort, boardingkort, evenemangsbiljetter och lojalitetskort. Stödet varierar, och det är viktigt att inte förväxla en lång lista över möjliga korttyper med att varje utfärdare fungerar. Men när en biljett eller ett medlemskort väl finns där blir det enklare att hitta den vid rätt tillfälle. Man slipper söka i mejlen, komma ihåg vilken reseapp man använde eller försöka tyda ett skrynkligt kvitto.
Det är i övergångarna appen hjälper mest: mellan gatan och tunnelbanan, mellan entrén och evenemanget, mellan kassakön och betalterminalen. Telefonen är redan framme för att visa en biljett eller kolla en resa. Att också kunna betala med den minskar antalet gånger man behöver byta verktyg mitt i ett flöde.
Senaste nytt
Upplevelsen är däremot inte magisk. Första gången krävs det att man lägger till kort, följer bankens verifiering och kontrollerar att rätt kort används som standard. Vissa kort måste läggas till genom banken eller kortutgivaren, och en del digitala biljetter går inte att importera hur som helst. Det är en enkel rutin när allt fungerar, men förberedelsen kan kännas mer omständlig än att bara stoppa ett plastkort i fickan.
Den verkliga tidsvinsten sitter i återkommande småfriktion, inte i att varje köp går märkbart fortare. En sekund här och ett letande mindre där låter obetydligt. Över en vecka, med pendling, matinköp och biljetter, blir skillnaden ändå påtaglig. Wallet belönar den som använder samma kort och reser på samma sätt ofta, snarare än den som bara öppnar appen någon gång ibland.
Vilka som tar till sig förändringen snabbast
Det är lätt att föreställa sig att de yngsta användarna är först, men den tydligaste målgruppen är egentligen människor vars dagar redan är uppdelade mellan flera digitala tjänster. Pendlare vill kunna nå resekort och betalning utan att växla mellan appar. Den som reser ofta uppskattar att samla boardingkort och andra resehandlingar. Föräldrar som samordnar biljetter och inköp kan också ha nytta av att inte behöva bära alla fysiska kort åt hela hushållet.
Även den som inte är särskilt teknikintresserad kan snabbt förstå poängen: om telefonen redan används för samtal, meddelanden och bankärenden kan den också ersätta kortet i en butik som stöder kontaktlös betalning. Men det finns en generations- och vaneskillnad. Vissa vill gärna ha ett fysiskt kort som reserv, och det är klokt. Digital bekvämlighet betyder inte att varje människa måste överge sin gamla plånbok.
En annan grupp som får ovanligt mycket ut av appen är de som reser mellan platser där olika kort och biljetter annars konkurrerar om utrymmet. När allt är ordnat före avfärd blir det lättare att koncentrera sig på själva resan. Men den nyttan beror på stöd från transportbolag och arrangörer, vilket fortfarande kan skilja sig åt mellan länder och tjänster.
Det som gör appen enklare än äldre alternativ är framför allt att den sitter nära Androids övriga funktioner och kan användas utan att man först startar en separat bankapp för varje betalning. En digital plånbok i telefonen kan dessutom vara lättare att hålla uppdaterad än ett gäng gamla plastkort. Men bekvämligheten har gränser: Android-integrationen är central, och den som använder iPhone får i stället förlita sig på Apples egen plånbokslösning. Google Wallet är alltså inte ett universellt svar för alla telefoner.
Säkerheten är också en del av vardagsnyttan, även om den inte syns när allt går som det ska. Betalningar skyddas av telefonens lås och kortuppgifter hanteras på ett annat sätt än om man visar ett fysiskt kort. Det innebär inte att mobilen är riskfri. Tappar man bort den behöver man använda kontots säkerhetsfunktioner och spärra eller säkra åtkomsten. En digital plånbok ersätter därför inte vaksamhet; den flyttar en del av ansvaret till skärmlås, kontoskydd och en fungerande telefon.
Smidigare än förr, men fortfarande beroende av andra
Här finns appens tydligaste skav: den är bara så användbar som bankerna, transportbolagen, butikerna och biljettutfärdarna låter den vara. Om ett kort inte kan läggas till, eller en biljett inte går att spara, hjälper det inte att gränssnittet är prydligt. Det kan också vara oklart varför en viss funktion saknas, eftersom stödet skiljer sig mellan regioner och utfärdare snarare än att appen alltid förklarar begränsningen på ett tydligt sätt.
En annan svaghet är beroendet av batteri och telefon. Ett tomt batteri kan göra den digitala plånboken betydligt mindre användbar än ett fysiskt kort. Det händer inte varje dag, men det är en konkret skillnad som märks när man förlitar sig helt på mobilen. Jag skulle inte lämna reservkortet hemma på en längre resa, särskilt inte om kollektivtrafik eller boende kräver en viss betalningsmetod.
Gränssnittet är funktionellt, men när man samlar många olika typer av kort kan det bli mer katalog än verktyg. Det är lätt att hitta ett betalkort, men värdet av att lägga in en tillfällig biljett beror på hur tydligt den presenteras när det är bråttom. Här finns en skillnad mellan att kunna lagra något och att göra det enkelt att använda. Wallet lyckas bäst med korten man använder ofta; mer ovanliga handlingar kan fortfarande kännas som något man måste leta fram.
En trend som säger något om mobilen
Google Wallet säger mindre om pengar än om hur mobilen har blivit dagens kontrollpanel. Vi vill att samma enhet ska öppna dörrar, visa biljetter, bekräfta köp och hjälpa oss ta oss vidare. Det är bekvämt, men det gör också vardagen mer beroende av plattformar och tjänster som måste fungera tillsammans. När allt flyttar in i telefonen blir en bra samlingspunkt värdefull; samtidigt blir det tydligare hur mycket som kan stanna upp när en enskild länk i kedjan inte fungerar.
Det här skiftet kommer sannolikt att hålla i sig, även om appens exakta form förändras. Kontaktlös betalning är redan etablerad på många håll, och digitala biljetter känns naturliga för allt fler. Det som kan förändras är hur många kort och handlingar som går att samla, vilka banker och utfärdare som stöder tjänsten och hur tätt den knyts till operativsystemet. Wallets relevans bygger alltså mindre på en modevåg och mer på att den löser återkommande ärenden som knappast lär försvinna.
Min rekommendation är enkel: använder du Android och betalar ofta kontaktlöst är Google Wallet värd att ställa in, även om du behåller ett fysiskt kort som reserv. Den gör inte varje vardagsmoment bättre, och stödet för biljetter och medlemskort är ojämnt. Men när de kort du faktiskt använder finns på samma ställe märks vinsten direkt. Det är just den sortens lågmälda nytta som gör appen svår att avvara efter att vanan väl satt sig.