Swish betalningar
- 6.72K
- 4,2
- Installationer
- 5.00M
- Pris
- Free
Skärmbilder
Analys av Reviewed
När jag behöver betala tillbaka för en fika, dela kostnaden för en middag eller skicka pengar till någon jag känner vill jag helst få det gjort direkt, utan att växla mellan flera tjänster. Swish betalningar passar just den sortens vardagliga situationer: appen är byggd kring betalningar mellan människor och fungerar bäst när både jag och mottagaren redan använder Swish. Den är mindre intressant som allmän ekonomihubb än som ett snabbt steg från överenskommelse till genomförd betalning.
Först: passar Swish min situation?
Jag tycker att appen är lättast att motivera för den som ofta delar små eller medelstora vardagsutgifter med personer i sin närhet. Det kan vara en gemensam lunch, en present som flera ska bidra till eller en biljett som en vän lagt ut för. Nyttan ligger inte bara i att överföra pengar, utan i att slippa hålla en liten skuld i minnet tills nästa gång vi ses.
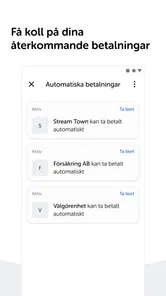
Däremot skulle jag inte välja den som enda lösning om mina betalningar mest gäller personer jag inte känner, eller om jag behöver hålla ordning på hushållets budget och återkommande kostnader. Swish är ett avgränsat verktyg för själva betalningen, inte en ersättning för bankens översikt eller ett system för att dokumentera vem som är skyldig vad. Det är värt att bestämma detta innan man börjar använda den som standard för alla ekonomiska ärenden.
Som ekonomiapp har den en tydlig roll, och den rollen märks också i hur den är tänkt att användas. Getswish AB står bakom tjänsten, som är gratis och har PEGI 3. Den breda åldersmärkningen ska inte blandas ihop med att varje användare automatiskt kan betala; det praktiska upplägget behöver fungera med personens bank och förutsättningar. Jag skulle kontrollera det innan jag lovar en vän att en överföring går att ordna på plats.
Från överenskommelse till betalning
När jag använder Swish börjar det bästa flödet innan appen ens öppnas: jag och mottagaren kommer överens om vad betalningen gäller och vilken summa som är rimlig. I avsnittet går jag igenom hur den tydligheten gör själva överföringen enklare, särskilt när flera personer delar på en utgift. Sedan följer överlämningen till mottagaren och vad jag gör när allt är klart.
När enkelheten spelar roll
En typisk situation är att jag och en vän lämnar en restaurang och ska jämna ut notan. I stället för att försöka komma ihåg vem som är skyldig vad senare kan jag ordna min del medan vi fortfarande står tillsammans. Det är den direkta nyttan: betalningen blir en naturlig avslutning på samtalet, inte en uppgift som hamnar på kvällens att-göra-lista.
Swish hör hemma bland appar för ekonomi, men min upplevelse är att den känns mer som ett praktiskt betalningsverktyg än som en plats för budgetering eller långsiktig överblick. Jag öppnar den när en betalning behöver göras, inte för att analysera mina utgifter. Den avgränsningen är en styrka om det är snabb överföring du söker, men en begränsning om du vill ha en samlad bild av din ekonomi.
Mer från vår redaktion
 Roblox
 på mobilen: när upptäckandet blir ett navigationsprov
Roblox gör upptäckandet till sin främsta styrka, men den öppna katalogen och ojämna återkopplingen kan göra varje nytt äventyr till ett litet navigationsprov.
 Hill Climb Racing
 visar varför en enkel bilfärd fortfarande lockar
Ett gammalt fysikspel känns plötsligt aktuellt igen. Vi granskar vad som gör varje backe lockande, varför klippen sprids och hur länge loopen kan hålla.
 Google Presentationer
 gör Googles arbetsflöde till en vana
En mobilapp för bildspel blir också en ingång till Googles arbetsflöde. Här finns verklig smidighet, men också ett beroende som märks först när man vill lämna ekosystemet.
 Zen Word® - Relax pusselspel
Zen Word gör korta pauser till en lugn ordvana
Ett ordspel som låter små bokstavspussel styra tempot. Zen Words styrka är inte bara att hitta orden, utan att göra några lediga minuter till en lugn och tydlig rutin.

 Stack Ball - kraschplattformar
Stack Ball gör varje tryck till ett nervigt val
En studsande boll, färgade plattformar och ett enda dyrbart avbrott i rytmen. Stack Ball gör enkelheten nervig, snabb och förvånansvärt svår att lägga ifrån sig.

 My Talking Angela 2
 – lätt att återvända, oklart sparande
En charmig vardagsloop prövas bäst när spelet avbryts, nätet svajar eller ett tryck blir fel. Här är vad som känns tryggt – och vad som förblir oklart.
Senaste nytt



Jämfört med att betala kontant är fördelen att jag inte behöver ha rätt sedlar eller växel, och jämfört med att senare göra en överföring i bankens vanliga gränssnitt är flödet mer inriktat på att bli klar medan båda personerna är närvarande. Men det förutsätter att mottagaren kan använda samma tjänst. Kort passar ofta bättre när jag betalar ett företag i en vanlig kassa, medan en traditionell banköverföring kan kännas rimligare för ett formellt ärende där jag vill hantera betalningen tillsammans med andra banktjänster.
Så går flödet till
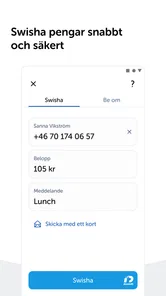
När jag ska skicka pengar börjar jag med att öppna appen och välja mottagaren och beloppet. Därefter kontrollerar jag uppgifterna och går vidare med betalningen. Den viktigaste vanan är att inte behandla det här som en gest man gör på autopilot: ett kort ögonblick för att läsa mottagaren och summan kan förebygga ett onödigt misstag. Jag använder den kontrollen särskilt när flera personer väntar på att få betalt eller när jag skriver in uppgifter i en stressig situation.
Ett praktiskt knep är att läsa beloppet en gång innan jag börjar och en gång till precis innan jag slutför. Det är lätt att låta samtalet eller kön omkring en styra tempot, men brådska hjälper inte om summan blivit fel. Om en betalning gäller flera delar, till exempel mat och biljetter som en person lagt ut för, försöker jag reda ut vad min del omfattar innan jag öppnar appen. Då minskar risken att behöva skicka ytterligare en betalning för en detalj som kunde ha klargjorts först.
En bra vardagsrutin är att först komma överens om beloppet och vad det gäller, och sedan göra överföringen. Om en grupp delar på en nota kan jag till exempel fråga om alla ska betala samma summa innan någon börjar skicka pengar. Det låter självklart, men appen kan inte lösa oenighet om hur kostnaden ska delas. Den gör själva betalningssteget smidigare; beslutet om vem som betalar vad behöver fortfarande vara tydligt mellan personerna.
Det blir särskilt användbart när någon lägger ut för en aktivitet. Tänk att en vän köper biljetter åt en liten grupp och att ni kommer överens om att dela kostnaden lika. Jag skulle först stämma av summan och vem som samlar in pengarna, sedan skicka min del och låta den personen meddela gruppen när alla är klara. Det undviker att flera deltagare frågar samma sak eller att någon betalar två gånger av misstag. Swish sköter inte gruppens samordning, men en tydlig ordning runt appen gör själva överföringen betydligt smidigare.
Jag tycker också att det är klokt att skilja mellan att ha skickat pengar och att ha avslutat hela ärendet. Vid en delad utgift kan mottagaren behöva bekräfta att rätt belopp kommit fram eller att ingen dubbelbetalning gjorts. Att låta en person hålla ihop insamlingen och meddela när den är klar är ofta enklare än att flera i gruppen försöker följa upp varandra. Det är ett litet arbetssätt, men det minskar förvirringen när många är inblandade.
Överlämningen mellan människor
Swish fungerar bäst när den andra personen redan är redo att ta emot en betalning via samma tjänst. Det är den centrala överlämningen i hela flödet: jag kan göra min del snabbt, men mottagaren måste kunna ta emot pengarna på ett kompatibelt sätt. Om någon saknar möjlighet eller vill använda en annan metod får jag gå tillbaka till exempelvis en vanlig banköverföring eller komma överens om kontanter. Det är inte ett fel i själva betalningsidén, men det gör att Swish inte alltid kan vara lösningen för alla i ett sällskap.
För den som undrar om Swish passar när en grupp ska samla in pengar blir svaret därför: ja, när alla har kommit överens om summan och en person tar ansvar för att hålla ihop betalningarna. Det är mindre lämpligt om gruppen förväntar sig att appen själv ska räkna ut varje persons andel eller hålla reda på vem som ännu inte betalat. Jag använder hellre ett tydligt meddelande i gruppen för att bestämma upplägget och själva appen först när varje persons belopp är klart.
Jämfört med att föra över pengar via bankens vanliga gränssnitt är Swish mer fokuserat på situationer där man redan står i kontakt med mottagaren och vill bli klar på plats. En banköverföring kan däremot vara bättre när betalningen ingår i ett mer formellt ärende eller när jag vill använda bankens övriga verktyg. Kontanter har fortfarande en fördel när någon inte använder digitala betalningar eller när telefonen inte finns till hands. Jag ser därför Swish som ett starkt förstaval i rätt sällskap, inte som ett skäl att sluta ha alternativ.
En annan användbar vana är att inte blanda ihop gruppens kommunikation med betalningsflödet. Om jag samlar in pengar till en gemensam aktivitet kan jag först skriva i gruppen vad summan avser och vem som tar emot den. Då blir det lättare att kontrollera betalningen i rätt sammanhang, särskilt om jag gör flera överföringar samma dag. Appen kan föra betalningen framåt, men tydlig kommunikation hjälper människor att förstå varför den gjordes.
När betalningen är klar
Det bästa resultatet är att ett litet ekonomiskt mellanhavande inte ligger kvar och skaver. Jag har betalat min del, mottagaren har fått sin överföring och båda kan gå vidare. Just den känslan av avslut är mer värdefull än den kan verka: när man ofta delar mindre utgifter blir det lätt irriterande att hålla reda på vem som ska betala senare. Swish passar därför särskilt bra för spontana, personliga betalningar där snabbhet och enkel uppföljning väger tyngre än avancerad ekonomisk översikt.
Det hjälper också att tänka på appen som en del av en överenskommelse, inte som hela överenskommelsen. Om jag betalar för en vän som ska ersätta mig senare kan jag säga det tydligt och se till att beloppet är begripligt för båda. Vid gemensamma inköp är det bättre att bestämma hur man hanterar avrundning innan betalningarna börjar. Sådana små steg gör användningen mer tillförlitlig utan att kräva något komplicerat system.
För den som främst undrar om appen är gratis att använda är svaret ja: den kostar inget att ladda ner. Det är ändå klokt att skilja på appens pris och de villkor som kan gälla för ens övriga banktjänster. Jag skulle också se till att ha en reservmetod när jag lämnar hemmet, eftersom en betalning som bygger på mobilen inte hjälper om telefonen är urladdad eller otillgänglig. Den enkla planeringen är särskilt relevant på en utflykt där flera personer räknar med att dela utgifter under dagen.
För någon som ofta betalar eller får betalt i vardagliga sammanhang är det en tydlig fördel att tjänsten är väl etablerad. Swish har över fem miljoner installationer och ett genomsnitt på 4,2 av fem, baserat på omkring 27 000 betyg. Sådana siffror säger inte om tjänsten passar just mig, men de visar att det är ett välbekant alternativ för många. Jag skulle ändå välja efter mina faktiska betalningsvanor: om mina kontakter inte använder Swish spelar dess spridning mindre roll i just min krets.
Där flödet kan haka upp sig
Den mest uppenbara begränsningen är beroendet av mottagaren. Om personen inte kan eller vill använda Swish behöver jag byta metod, vilket kan kännas onödigt när jag redan öppnat appen. Även när båda använder tjänsten kräver varje överföring uppmärksamhet. Fel mottagare eller fel summa är inte något jag vill upptäcka först efteråt, så en snabb kontroll innan jag slutför betalningen är värd den extra sekunden.
Det finns också situationer där det är bättre att inte använda en snabb person-till-person-betalning. Vid köp av något från en okänd person bör jag först bedöma om betalningssättet ger mig den trygghet och dokumentation jag behöver. Att en överföring går smidigt betyder inte automatiskt att själva köpet är riskfritt. För större eller mer formella affärer kan en betalningsmetod med tydligare köparskydd eller ett annat överenskommet upplägg vara lämpligare.
En praktisk skillnad mot kortbetalning är att kort ofta är ett naturligare val när jag handlar hos ett företag, medan Swish främst känns hemma när pengar ska gå mellan personer som redan känner till vad betalningen gäller. Jag skulle därför inte byta ut alla betalningssätt mot den. Om jag vill ha en lösning för vardagsköp, formella överföringar och uppföljning av utgifter på samma gång behöver jag komplettera med bankens verktyg och ibland välja en annan metod helt.
Om mobilen inte fungerar, batteriet tar slut eller jag saknar tillgång till appen faller också den snabba vägen bort. Då är en reservplan praktisk, särskilt om jag är beroende av att betala i en situation där kontanter eller kort annars skulle fungera. Jag skulle inte planera en resa eller ett viktigt ärende med antagandet att en enda betalningsapp alltid finns tillgänglig.
Den som vill prova tjänsten bör också kontrollera att telefonens systemversion räcker. Den aktuella versionen är 7.10.2 och appen släpptes den 11 december 2012; den kan användas från iOS 9. Dess 6 700 recensioner visar att många har lämnat omdömen, men jag skulle väga in mina egna behov snarare än låta populariteten avgöra. Jag skulle börja med ett enkelt, överenskommet belopp till någon jag känner och göra kontrollen av mottagare och summa till en vana.
Swish betalningar är alltså rätt val när jag vill skicka pengar till någon jag känner och båda kan genomföra överföringen utan extra omvägar. Det är mindre rätt för den som söker budgetverktyg, vill hantera alla slags köp i en enda app eller ofta betalar personer som inte använder tjänsten. För mig är slutsatsen enkel: Swish är som mest användbart när överenskommelsen redan är klar och betalningen är det enda som återstår. Använd den då, kontrollera mottagare och belopp, och ha en annan betalningsväg redo när situationen kräver något mer än en snabb överföring.
Swish betalningar Vanliga frågor
Vad är Swish och hur fungerar betalningar med appen?
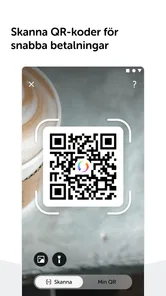
Swish är en svensk betaltjänst som låter användare skicka och ta emot pengar direkt via mobilen. För att använda tjänsten behöver du normalt ett bankkonto, Mobilt BankID och Swish-appen, och du ansluter tjänsten via din bank. Betalningar görs vanligtvis med mottagarens mobilnummer eller genom att skanna en QR-kod. Kontrollera alltid mottagarens namn och belopp innan du godkänner betalningen med BankID.
Vilka krav behöver jag uppfylla för att använda Swish?
Du behöver i regel vara kund hos en bank som erbjuder Swish, ha ett konto som kan kopplas till tjänsten och kunna använda Mobilt BankID. Du laddar ner Swish från en officiell appbutik och aktiverar tjänsten enligt instruktionerna från din bank. Åldersgränser och villkor för minderåriga kan skilja sig mellan banker, så kontrollera bankens regler innan du försöker registrera ett barn eller ungdom.
Kostar det något att använda Swish?
För privatpersoner är det ofta kostnadsfritt att skicka och ta emot pengar med Swish, men avgifter och villkor bestäms av den bank du använder och kan ändras. Företag och föreningar kan omfattas av särskilda priser eller tjänsteavtal. Kontrollera därför bankens aktuella prislista innan du börjar använda tjänsten, särskilt om du ska ta emot betalningar regelbundet eller använda Swish i verksamhet.
Kan jag ångra eller få tillbaka en Swish-betalning?
En Swish-betalning genomförs normalt direkt och kan inte enkelt stoppas eller återkallas när den väl har godkänts. Om du skickar pengar till fel nummer bör du kontakta mottagaren och be om en återbetalning. Kontakta även din bank för råd, men banken kan inte alltid återföra en betalning utan mottagarens medverkan. Kontrollera därför namn och belopp noggrant innan du signerar.
Är Swish säkert, och hur undviker jag bedrägerier?
Swish använder BankID för att bekräfta betalningar, men säkerheten beror också på att du själv granskar vad du godkänner. Läs alltid mottagarens namn och belopp i BankID-fönstret, och signera aldrig på uppmaning av någon som kontaktar dig oväntat. Dela inte koder eller BankID-uppgifter. Om en betalning verkar misstänkt, avbryt den och kontakta din bank via dess officiella kanaler.
Fördelar
- Skicka pengar direkt med telefonnummer eller Swish-nummer.
- BankID gör det enkelt att godkänna betalningar på ett tryggt sätt.
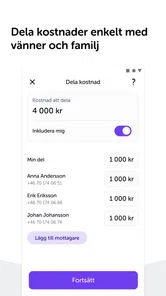
- Smidigt att dela på kostnader med vänner och familj.
- QR-koder förenklar betalningar till företag och föreningar.
- Du kan se betalningshistoriken direkt i appen.
Nackdelar
- Både avsändare och mottagare behöver ha Swish.
- Swish kräver internetuppkoppling för att genomföra betalningar.
- Du måste ha BankID och ett anslutet bankkonto.
- Felaktiga överföringar kan vara svåra att få tillbaka.
- Banken kan ha beloppsgränser för Swish-betalningar.