SEB
- 4.53K
- 4,3
- Installationer
- 1.00M
- Pris
- Free
Skärmbilder
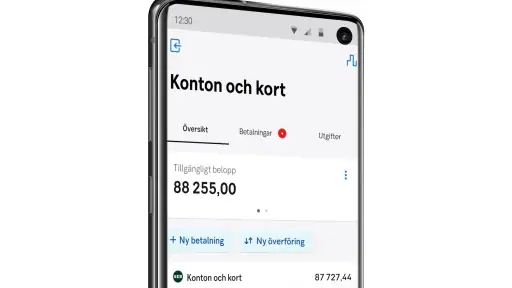
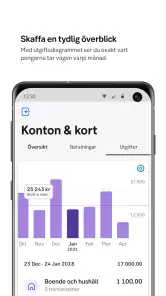
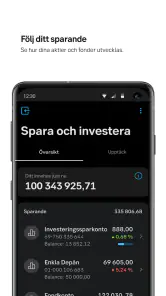
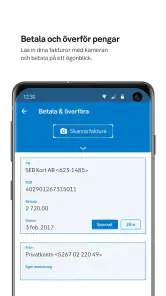
Analys av Reviewed
När jag väljer bankapp vill jag framför allt veta om den gör vardagsekonomin lättare att hålla reda på, inte bara om den ser modern ut. SEB är SEB:s egen ekonomiapp, utvecklad av Skandinaviska Enskilda Banken AB (publ), och den passar bäst för dig som redan sköter delar av din bankvardag hos SEB. Jag ser den främst som ett praktiskt verktyg för att följa konton, hantera räkningar och få bättre överblick över vad som väntar – snarare än som en fristående app för budgetering eller ekonomisk rådgivning.
Det är en användbar skillnad när du jämför alternativ. En bankapp behöver fungera i stunden, när du vill kontrollera läget eller få en betalning gjord. En separat budgetapp kan i stället vara bättre om ditt huvudmål är att kategorisera utgifter eller skapa en detaljerad plan. SEB försöker lösa det mer banknära vardagsbehovet: att du ska kunna ta hand om ekonomiska ärenden utan att varje gång behöva gå via datorn.
Vad du bör väga in innan du väljer
För mig börjar beslutet med en enkel fråga: var finns din ekonomi redan? Om du är SEB-kund ligger appens största värde nära till hands, eftersom den hör ihop med banken du använder. Om du däremot har dina konton och betalningar hos flera andra banker kan en app som samlar flera banker vara ett smidigare nav. Det handlar inte om att den ena typen alltid är bättre, utan om huruvida du vill ha en direkt kanal till din bank eller en bredare översikt över flera aktörer.
Appen ligger i kategorin ekonomi och är gratis att ladda ner. Den har PEGI 3, så åldersmärkningen signalerar att innehållet är lämpligt för en bred publik; det betyder förstås inte att barn bör hantera bankärenden utan vuxens hjälp. För mig är den praktiska frågan snarare om du redan använder SEB och vill kunna sköta vanliga bankuppgifter i mobilen. Om svaret är nej blir nyttan betydligt mindre, oavsett hur lätt appen är att komma åt.
Versionsnumret är 15.8.1 och appen kräver minst operativsystem 10. Det är värt att kontrollera att din telefon uppfyller kravet innan du planerar att flytta över din bankvardag till mobilen. På en kompatibel enhet är beslutet mer en fråga om arbetssätt: vill du sköta bankärenden direkt hos banken, eller behöver du framför allt verktyg för att planera och analysera din ekonomi?
En vardagsapp, inte ett helt ekonomisystem
Det som gör bankappar användbara är ofta hur väl de passar in mellan andra saker man gör. Jag tänker på att kontrollera saldot före ett köp, se om en räkning behöver hanteras eller stämma av vad som är på väg in och ut. SEB:s inriktning på kommande händelser är särskilt relevant här: en överblick över sådant som väntar kan hjälpa dig att fatta ett bättre beslut innan du använder pengar som redan är avsatta för något annat.
Ett realistiskt exempel är veckan före lön. Du funderar på om du har råd med ett större vardagsköp, samtidigt som en räkning snart ska betalas. Då är det mer hjälpsamt att se både nuläget och det som närmar sig än att bara titta på ett saldo. Mitt råd är att använda appen som en snabb kontrollpunkt före sådana beslut, inte som en garanti för att varje framtida utgift redan finns med i din egen planering.
Där SEB gör mest nytta – och var gränsen går
Den starkaste anledningen att välja appen är när du vill hålla bankärenden och vardagsöverblick nära varandra. Att kunna gå från att kontrollera läget till att hantera en räkning i samma bankmiljö minskar friktionen jämfört med att hoppa mellan separata tjänster. Det är inte en dramatisk fördel varje dag, men den märks när du har flera små ärenden att ordna och vill avsluta dem i ett svep.
Ett mindre uppenbart användningssätt är att göra en kort avstämning vid en fast tidpunkt, exempelvis innan du planerar veckans utgifter. I stället för att öppna appen först när ett problem dyker upp kan du använda den för att kontrollera vad som redan väntar. Det gör inte automatiskt din ekonomi mer välplanerad, men det kan minska risken att en kommande betalning överraskar dig. Jag tycker att den typen av rutin är mer värdefull än att ständigt kontrollera saldot utan ett tydligt syfte.
En annan användbar vana är att skilja på pengar som ser tillgängliga ut och pengar du faktiskt kan lägga på något nytt. Om du vet att en kommande räkning ska täckas från samma konto, bör du väga in den innan du bestämmer dig för ett köp. Appens fokus på kommande händelser passar bra för just den kontrollen. Det är en konkret styrka för den som vill fatta bättre vardagsbeslut utan att skapa ett avancerat kalkylblad.
Begränsningen är att en bankapp och en fullständig budgetlösning inte fyller samma roll. Om du vill märka upp varje köp, jämföra utgiftskategorier över tid eller följa ett detaljerat sparmål kan en särskild budgetapp passa bättre. Jag skulle inte välja SEB enbart i hopp om att den ska ersätta alla sådana verktyg. Den gör mest nytta som en direkt förbindelse till bankvardagen och en plats att kontrollera det som händer kring konton och betalningar.
Även inom bankappar finns en viktig avvägning. En app från din egen bank kan vara ett naturligt val för ärenden som hör till den banken, medan en flerbankslösning kan passa bättre om du ofta behöver se pengar spridda över olika banker. Fördelen med att samla allt på ett ställe beror på vilka behov och tjänster du faktiskt använder; det är därför klokt att inte byta arbetssätt bara för att en lösning verkar bredare. Börja med att lista vilka bankärenden du gör varje vecka och välj den app som täcker just dem med minst krångel.
Små rutiner som ger bättre överblick
Jag skulle använda appen vid tre tillfällen: före större vardagsköp, när jag går igenom räkningar och när jag vill se vad som är på väg att påverka kontot. Den uppdelningen gör att varje besök har ett syfte. Om du använder appen mest för en snabb kontroll kan det räcka med en enkel rutin; om du ofta tappar bort betalningar kan det vara mer effektivt att gå igenom kommande händelser i samband med din vanliga planering.
För den som delar hushåll med någon annan kan en praktisk arbetsfördelning också hjälpa. En person kan kontrollera bankärenden och den andra kan hålla koll på den gemensamma budgeten i ett verktyg som passar hushållets sätt att planera. Det viktiga är att ni kommer överens om var informationen ska följas upp, så att en räkning inte antas vara hanterad bara för att någon har sett den. Appen kan bidra till överblicken, men rutinen runt den behöver fortfarande vara tydlig.
Jag skulle också undvika att blanda ihop överblick med prognos. Att se att något väntar hjälper dig att planera, men du behöver fortfarande tänka på utgifter som du själv känner till och som ännu inte har blivit aktuella i bankvyn. Det är ett enkelt men viktigt förbehåll: använd den information du ser som en del av din egen plan, inte som ersättning för att känna till dina åtaganden.
Alternativ, byte och min rekommendation
När en annan typ av app är ett bättre val
Om du främst söker ett detaljerat budgetverktyg skulle jag jämföra SEB med appar vars huvudsakliga uppgift är att planera utgifter, inte med andra bankappar. Sådana alternativ kan passa bättre för dig som vill lägga tid på kategorier, mål och återkommande uppföljning. Om du däremot har konton hos flera banker och vill se helheten samtidigt är en tjänst med flerbanksfokus mer relevant. Jag skulle välja mellan dem utifrån vilket problem du vill lösa, inte utifrån en allmän idé om att fler funktioner alltid är bättre.
Den som sällan använder mobilen för bankärenden kan också klara sig bra med bankens andra kanaler. Det finns ingen poäng med att lägga till en app i vardagen om du ändå föredrar att ordna allt på ett annat sätt. Men för återkommande småärenden är mobilåtkomst ofta enklare: du kan kontrollera läget när du faktiskt behöver det i stället för att skjuta upp beslutet tills du sitter vid en dator.
Vad ett byte faktiskt kostar i tid
Även när en app är gratis kostar ett byte lite uppmärksamhet. Du behöver vänja dig vid var du hittar rätt saker, kontrollera att din telefon fungerar med appen och skapa en rutin som gör att du inte missar sådant du tidigare följde på annat håll. Jag skulle inte avinstallera den lösning du redan använder innan du vet att SEB passar dina återkommande ärenden. Testa först med de enklaste uppgifterna och se om arbetsflödet känns tydligt.
Om du byter från en budgetapp behöver du dessutom tänka på att banköverblick och utgiftsplanering kan komplettera varandra snarare än ersätta varandra. Fortsätt därför med din nuvarande planeringsmetod tills du vet vilken del den faktiskt tillför. Om du byter från en annan bankapp är den viktigaste frågan i stället om dina dagliga ärenden hör hemma hos SEB. Det är den kopplingen som avgör om ett byte sparar tid eller bara flyttar runt information.
Appen har omkring 21 000 betyg och ett genomsnitt på 4,3, vilket ger en viss bild av hur många användare som har tagit ställning till den. Den har laddats ner över en miljon gånger och har ungefär 4 500 recensioner. Jag ser sådana uppgifter som sammanhang, inte som ett löfte om att appen passar just dig. För en banktjänst väger den egna bankkopplingen och hur väl appen passar dina vanor tyngre än popularitet ensam.
Vem jag skulle rekommendera den till
Jag skulle rekommendera SEB till dig som redan använder banken och vill ha ett enkelt sätt att hålla koll på vardagsekonomin, räkningar och kommande händelser. Den passar särskilt bra om du uppskattar att kontrollera läget i mobilen innan du gör ett köp eller vill samla flera banknära sysslor i samma miljö. Att appen är gratis att hämta gör det lättare att prova, men den verkliga nyttan kommer från att den passar ihop med bankrelationen du redan har.
Jag skulle välja något annat om du behöver en detaljerad hushållsbudget, en samlad vy över flera banker eller ett särskilt verktyg för att analysera utgifter. Det är inte ett misslyckande för appen, utan en fråga om rätt verktyg för rätt uppgift. Min slutsats är att SEB är ett rimligt val för den som vill sköta sin bankvardag direkt hos SEB och få bättre framförhållning kring betalningar. Börja med en konkret rutin – till exempel att se över kommande händelser innan veckans större köp – och behåll andra verktyg om de fortfarande gör ett jobb som bankappen inte är tänkt att ersätta.
SEB Vanliga frågor
Vad är SEB-appen och vad kan jag använda den till?
SEB-appen är bankens mobilapp för dig som är kund hos SEB. Där kan du bland annat se konton och transaktioner, följa sparande, göra betalningar och överföringar samt hantera vissa kort- och banktjänster. Vilka funktioner som visas kan bero på dina produkter och din behörighet. Kontrollera alltid mottagare och belopp noggrant innan du godkänner en betalning.
Hur loggar jag in i SEB-appen på ett säkert sätt?
Du behöver normalt en godkänd inloggningsmetod, till exempel Mobilt BankID eller en säkerhetslösning som SEB erbjuder. Följ instruktionerna i appen och installera den endast från Google Play eller App Store. Dela aldrig koder eller BankID-signeringar med någon som kontaktar dig, även om personen säger sig arbeta för banken. SEB ber dig inte att lämna ut dina säkerhetsuppgifter via telefon eller meddelande.
Kostar det något att ladda ner eller använda SEB-appen?
Själva nedladdningen av SEB-appen är vanligtvis kostnadsfri, men avgifter kan tillkomma för banktjänster du använder, enligt villkoren för dina konton och produkter. Din mobiloperatör kan också ta betalt för data om du inte använder wifi. Kontrollera SEB:s aktuella prislista och villkor för exempelvis betalningar, kort eller andra tjänster innan du genomför något som kan medföra en kostnad.
Kan jag använda SEB-appen om jag inte är kund hos SEB?
Appens bankfunktioner är i första hand avsedda för SEB:s kunder och kräver vanligtvis att du har relevanta tjänster hos banken samt kan identifiera dig. Om du inte är kund kan du därför inte räkna med att kunna använda funktioner som kontoöversikt, betalningar eller överföringar. Information om vilka tjänster som går att använda utan kundrelation kan ändras, så kontrollera SEB:s webbplats innan du laddar ner appen.
Vad gör jag om SEB-appen inte fungerar eller om jag tappar mobilen?
Börja med att kontrollera internetanslutningen och om en uppdatering av appen finns tillgänglig. Om problemet kvarstår kan du prova att starta om mobilen och kontakta SEB via bankens officiella kontaktvägar. Vid förlust eller misstänkt stöld av telefonen bör du snarast spärra eller säkra Mobilt BankID och andra berörda tjänster. Använd aldrig kontaktuppgifter från ett oväntat meddelande; gå i stället via SEB:s officiella webbplats.
Fördelar
- Smidig inloggning med Mobilt BankID.
- Överblick över konton och kort på ett ställe.
- Betalningar och överföringar kan göras direkt i appen.
- Stöd för att spärra kort om det försvinner.
- Biometrisk inloggning kan göra åtkomsten snabbare.
Nackdelar
- Vissa ärenden kräver fortfarande kontakt med banken.
- Funktionerna kan skilja sig beroende på kundtyp.
- Mobilt BankID behövs för flera viktiga moment.
- Appen är främst användbar för SEB:s egna kunder.
- Driftstörningar kan tillfälligt hindra bankärenden.
- Kategori
- Ekonomi
- Version
- 15.8.1