Opti – Ett bättre sparande
- 441.00
- 4,5
- Installationer
- 100.00K
- Pris
- Free
Skärmbilder
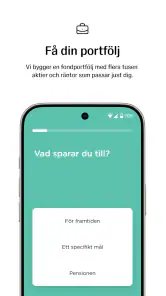
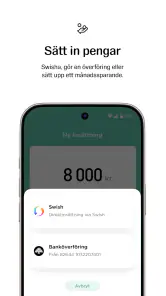
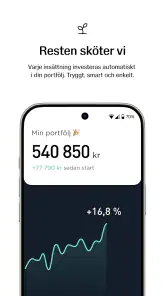
Analys av Reviewed
När jag vill få ordning på ett sparande brukar hindret inte vara brist på konton, utan att veta hur jag ska fördela pengarna och sedan hålla fast vid planen. Opti – Ett bättre sparande riktar sig till den som vill samla sparande och investeringar i fonder och aktier i en app, utan att själv behöva börja med att jämföra varje fond. Min bild är att den passar bäst som en väg in i ett mer genomtänkt sparande – inte som en genväg till snabba affärer eller garanterad avkastning.
Från osäker start till en plan att följa
Börja med målet, inte med fondlistan
Om jag öppnar Opti för att komma igång skulle jag först reda ut vad pengarna är till för. Ett långsiktigt sparande till framtiden kräver en annan inställning än pengar jag kan behöva snart. Den skillnaden är viktig även i en app som vill göra investeringar enklare: en smidig start ersätter inte beslutet om hur mycket risk jag faktiskt klarar av.
Det är en användbar utgångspunkt för den som tycker att traditionella fondlistor känns överväldigande. I stället för att börja med ett stort urval av namn och avgifter kan jag tänka i termer av mitt eget sparande och vad jag vill uppnå. Det minskar risken att välja något bara för att det låter bekant. Samtidigt behöver jag vara beredd att ta ställning till min situation och inte klicka mig igenom frågor utan eftertanke.
Opti är en svensk ekonomiapp från Opti Sverige AB. Den har funnits sedan den 29 juni 2018 och den aktuella versionen är 3.4. Appen är gratis att ladda ner, har PEGI 3 och fungerar från iOS 9. För mig säger det något om att produkten är tänkt att vara lättillgänglig, men det ska inte blandas ihop med att investeringarna är riskfria eller att alla delar av ett sparande saknar kostnader.
Så skulle jag lägga upp ett vardagligt flöde
En realistisk situation är att jag får lön, betalar de vanliga räkningarna och vill föra över en del till ett sparmål innan pengarna försvinner in i vardagsutgifter. Jag skulle börja med att bestämma en summa som känns hållbar även en månad med oväntade kostnader. Det är bättre att välja en nivå jag kan fortsätta med än att göra en ambitiös start som jag snart måste avbryta.
Nästa steg är att se på upplägget som ett beslut om tid och risk, inte som en tävling om högsta möjliga avkastning. Om jag sparar på lång sikt kan jag tåla att värdet rör sig mer än om pengarna är avsedda för en nära förestående utgift. Den praktiska poängen är att välja ett sparande som jag kan låta vara ifred när marknaden svänger. Att sälja i panik efter en nedgång kan göra en tillfällig oro till ett verkligt bakslag.
En konkret vana jag skulle rekommendera är att skriva ned varför jag valde upplägget innan jag börjar. Några ord räcker: vad pengarna ska användas till, ungefär när och hur mycket osäkerhet jag accepterar. När värdet senare förändras har jag då något mer stabilt att jämföra med än en dagsrubrik eller en väns investeringsidé. Det är ett litet steg, men det gör appens bekvämlighet mer användbar i praktiken.
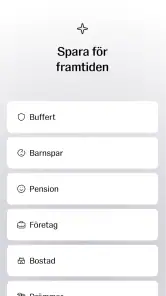
Jag skulle också skilja på pengar som behöver finnas lätt tillgängliga och pengar jag kan låta arbeta över längre tid. En investeringsapp är inte automatiskt rätt plats för bufferten, särskilt om jag kan behöva den vid en bilreparation eller en oväntad räkning. Ett tydligt upplägg hemma – buffert för sig, långsiktigt sparande för sig – minskar frestelsen att ta ut pengar vid fel tillfälle.
Överlämningen mellan appen och mina beslut
Det är lätt att tänka att en app som förenklar investeringar också tar över ansvaret. Så skulle jag inte se på Opti. Den kan vara ett verktyg för att strukturera fondsparande och aktieinvesteringar, men jag behöver fortfarande avgöra om pengarna kan vara placerade under en längre tid och om jag förstår risken. En enkel process är värdefull först när jag själv vet vad jag lämnar över till den.
Det finns också en överlämning från appen till resten av min ekonomi. Om jag sätter ett sparmål men inte ser hur det påverkar hushållets månadsbudget blir planen lätt teoretisk. Jag skulle därför välja en nivå efter att ha räknat bort fasta utgifter och en rimlig marginal. Om ekonomin ändras bör jag gå tillbaka och ompröva beloppet i stället för att låta en gammal ambition styra automatiskt.
En annan nyttig rutin är att bestämma i förväg hur ofta jag ska kontrollera sparandet. För den som investerar långsiktigt kan daglig uppföljning skapa mer oro än insikt. Jag föredrar att granska planen vid en lugn, återkommande tidpunkt och när något faktiskt förändras – exempelvis mål, inkomst eller tidshorisont. Då blir kontrollen ett sätt att hålla kursen, inte en anledning att reagera på varje liten rörelse.
Om jag redan har fonder eller aktier någon annanstans behöver jag dessutom tänka igenom om jag vill samla allt eller behålla flera lösningar. Att ha sparandet uppdelat kan ge flexibilitet, men gör det också svårare att se den totala risken och den sammanlagda fördelningen. Innan jag flyttar eller ändrar något skulle jag kontrollera konsekvenserna för just mina befintliga placeringar. Jag skulle inte anta att en ny app automatiskt gör ett redan fungerande upplägg bättre.
Vad resultatet kan vara – och inte vara
Det bästa utfallet är inte nödvändigtvis ett imponerande värde på skärmen, utan att jag har gått från oregelbundna infall till en plan jag förstår och kan hålla fast vid. Optis fokus på sparande och investeringar i fonder och aktier kan vara relevant för den som vill slippa bygga sin strategi genom att själv välja varje enskilt innehav. Men avkastning varierar, och ett genomtänkt upplägg kan fortfarande sjunka i värde.
Det är värt att göra en egen kostnadsgenomgång innan jag bestämmer mig. Appen är gratis, men gratis nedladdning är inte samma sak som att investeringar saknar avgifter. Jag skulle läsa villkoren för den lösning jag väljer och väga kostnaderna mot hur mycket hjälp och struktur jag faktiskt får. För en person som vill sköta allt själv kan avgiftsnivån väga tyngre än bekvämligheten; för någon som annars aldrig kommer igång kan tydlig vägledning vara mer värd.
Om jag undrar om jag kan ta ut pengar när jag vill skulle jag inte dra slutsatser enbart från att det är en sparapp. Tillgänglighet och villkor beror på det aktuella upplägget, så jag skulle kontrollera dem innan jag placerar pengar jag kan behöva snart. Samma försiktighet gäller frågor om skatt och kontoform: sådant bör jag förstå utifrån min egen situation, inte anta att appens enkla gränssnitt avgör vad som passar mig.
Hur den står sig mot andra sätt att spara
Jämfört med en vanlig bankapp kan Opti kännas mer inriktad på att hjälpa mig tänka kring investeringar än på att visa vardagskonton och betalningar. Jämfört med en nätmäklare som främst lämnar urval och beslut till användaren kan den passa bättre om jag vill ha ett mer styrt första steg. Det är en skillnad i arbetssätt snarare än ett löfte om bättre resultat.
Den som gillar att läsa fondfaktablad, jämföra innehav och själv justera portföljen kan föredra en mer självstyrd tjänst. Den ger ofta större känsla av kontroll, men kräver också mer tid och disciplin. I andra änden finns ett vanligt sparkonto, som kan vara klokare för en buffert eller ett nära mål där jag inte vill utsätta pengarna för börsrisk. Jag skulle inte använda en investeringslösning bara för att den känns mer avancerad.
Opti har en genomsnittlig bedömning på 4,5 från omkring 3,6 tusen betyg, och appen har passerat 100 tusen installationer. Det ger en fingervisning om att många har provat den, men det är inget bevis på att upplägget passar min ekonomi. Jag lägger större vikt vid om processen hjälper mig att förstå mina val och om jag kan leva med risknivån än vid popularitet i sig.
När flödet skaver
Den tydligaste begränsningen för mig är att förenkling kan göra det svårare att se hur många antaganden som ligger bakom ett investeringsval. Om jag vill ha full kontroll över varje fond eller aktie kan ett mer detaljerat verktyg kännas bättre. Jag bör också undvika att tolka en snyggt presenterad plan som personlig rådgivning som tar bort behovet av eget omdöme.
Det kan dessutom vara fel läge att börja investera om jag saknar buffert, har dyra skulder eller behöver pengarna inom kort. I en sådan situation kan det vara klokare att först få ordning på ekonomins grund än att fokusera på fonder och aktier. Och om jag redan har en plan jag förstår och följer konsekvent kan ytterligare en app skapa dubbla kontroller snarare än verklig nytta.
Appen har ett genomsnitt på 4,5 bland 3,6 tusen betyg, men min egen bedömning landar i vad den hjälper användaren att göra: komma från osäkerhet till ett mer organiserat investeringssparande. Som gratis app i kategorin ekonomi är Opti värd att överväga om jag vill ha struktur och inte vill välja varje placering helt på egen hand. Jag skulle däremot välja ett sparkonto för kortsiktiga pengar och en mer självstyrd lösning om detaljerad kontroll är själva poängen. För mig är Opti som mest användbar när den gör planen enklare att följa utan att få mig att glömma att besluten och risken fortfarande är mina.
Opti – Ett bättre sparande Vanliga frågor
Vad är Opti – Ett bättre sparande?
Opti är en app för digitalt sparande och investeringar. Den hjälper dig att komma igång genom att ställa frågor om bland annat dina mål, din spartid och hur stora värdesvängningar du kan tänka dig. Utifrån svaren får du ett förslag på en portfölj. Tänk på att investeringar kan både öka och minska i värde, så appen innebär ingen garanti för avkastning.
Hur kommer jag igång med sparandet i Opti?
Vanligtvis börjar du med att skapa ett konto och besvara frågor som hjälper Opti att förstå din ekonomi och ditt sparmål. Därefter kan appen visa ett portföljförslag och information om hur du kan sätta in pengar. Läs igenom villkor, avgifter och riskinformation innan du godkänner något. Krav på identifiering, kontotyp och minsta insättning kan variera, så kontrollera de aktuella uppgifterna i appen.
Vilka avgifter kan tillkomma när jag sparar via Opti?
Sparande och investeringar kan medföra flera slags kostnader, till exempel en plattformsavgift och kostnader för de fonder eller andra investeringar som ingår i portföljen. Den totala avgiften påverkar ditt sparande över tid, även om den inte alltid syns som en separat debitering. Kontrollera därför Optis aktuella prisinformation och portföljens faktablad innan du investerar, eftersom avgifter och villkor kan ändras.
Är pengarna jag investerar i Opti garanterade?
Nej. Investeringar via Opti kan gå upp och ner i värde, och du kan få tillbaka mindre än du satt in. Hur stor risken är beror bland annat på portföljens innehåll och hur länge pengarna är investerade. Spridning mellan olika investeringar kan bidra till riskspridning, men tar inte bort risken för förlust. Investera bara pengar du kan avvara och välj en risknivå som passar din situation.
Kan jag ta ut pengar eller avsluta mitt sparande när jag vill?
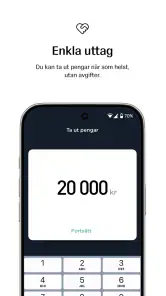
Du kan normalt begära uttag eller avsluta ett sparande, men det kan ta tid innan pengarna når ditt bankkonto. Investeringarna kan behöva säljas först, och värdet vid försäljningen kan vara högre eller lägre än när du satte in pengarna. Kontrollera i appen vilka uttagstider, eventuella villkor och möjliga skattekonsekvenser som gäller för just ditt konto innan du gör en ändring.
Fördelar
- Ger en samlad överblick över sparandet på ett och samma ställe.
- Rekommenderar portföljer utifrån användarens mål och sparhorisont.
- Automatisk ombalansering minskar behovet av löpande skötsel.
- Det går att följa utvecklingen och se hur avgifter påverkar sparandet.
- Passar även den som vill komma igång utan att välja fonder själv.
Nackdelar
- Investeringar innebär risk
- och värdet kan både öka och minska.
- Utbudet och villkoren kan vara mindre flexibla än hos vissa konkurrenter.
- Automatiskt sparande kräver att du kopplar ett bankkonto.
- Tjänstens avgifter kan påverka avkastningen över tid.
- Mindre lämplig för den som vill välja och handla enskilda aktier.
- Kategori
- Ekonomi
- Version
- 3.4