MoneyGram®: Money Transfer
- 497.00
- 4,7
- Installationer
- 5.00M
- Pris
- Free

Skärmbilder
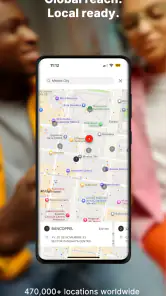
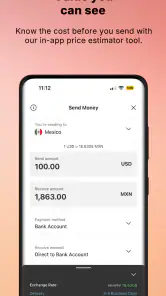
Analys av Reviewed
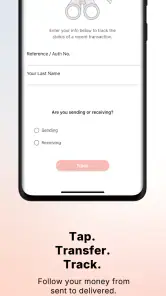
När någon i familjen bor utomlands kan en liten praktisk utgift bli en oväntat stor samordningsfråga: vem skickar pengarna, hur får mottagaren tillgång till dem och hur vet man att överföringen kommit fram? Jag tycker att MoneyGram® fungerar bäst när man använder det för just den sortens tydligt avgränsade ärende. Det är en ekonomiapp från MGI för internationella överföringar, med val mellan bankkonto, digital plånbok och kontantuttag. Att kunna följa en överföring ger också avsändaren ett konkret sätt att hålla koll efter att pengarna skickats.
En gemensam uppgift kräver tydliga gränser
Tänk dig att en vuxen familjemedlem ska hjälpa en släkting i ett annat land med en räkning eller en oväntad utgift. En annan person i hushållet kanske hjälper till att kontrollera mottagarens uppgifter, men det betyder inte att båda bör hantera samma konto eller skicka pengar utan att stämma av. I ett sådant scenario är appens mest användbara roll att göra själva överföringen och dess status begripliga för den person som ansvarar för den.
Jag skulle komma överens om vem som gör överföringen innan någon öppnar appen. Bestäm mottagare, belopp och hur pengarna ska tas emot, och låt sedan en vuxen användare genomföra stegen. Det förebygger en vardaglig men lätt missad risk: att två personer tror att den andra redan har skickat pengarna, eller att en överföring görs en gång till för att ingen vet vad som hänt med den första.
Det här är inte samma sak som en gemensam hushållskassa eller ett verktyg för att dela en budget. Jag ser MoneyGram som en kanal för att lösa en bestämd överföring, inte som en plats där hela familjen behöver samlas kring löpande ekonomisk planering. Om ni främst vill följa gemensamma utgifter eller föra över pengar mellan egna konton kan bankens vanliga tjänster vara ett mer naturligt förstaval.
Välj mottagning efter vad personen faktiskt kan använda
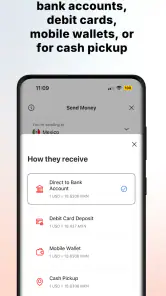
En praktisk fördel med flera mottagningssätt är att valet kan anpassas efter mottagarens situation. Om personen har tillgång till bankkonto eller en digital plånbok kan det vara smidigare än att ordna ett kontantuttag. Om kontanter passar bättre blir det i stället viktigt att mottagaren känner till upplägget och kan planera för att hämta pengarna. Jag skulle fråga mottagaren först i stället för att anta att det alternativ som är bekvämt för avsändaren fungerar lika bra på andra sidan.
Det är också klokt att hålla överföringens syfte tydligt inom familjen. Om pengarna är avsedda för en viss räkning kan ni exempelvis stämma av att mottagaren känner till det och vet när de väntas. Appens spårning kan hjälpa avsändaren att följa ärendet, men den ersätter inte den enkla kommunikationen mellan personer. Jag tycker att kombinationen av en tydlig överenskommelse och en kontrollerbar överföringsstatus är mer användbar än att flera familjemedlemmar försöker övervaka processen på varsitt håll.
Konton och ansvar bör inte blandas ihop
Vid användning på en delad telefon eller surfplatta skulle jag vara noga med att skilja mellan att hjälpa någon och att ta över den personens konto. En anhörig kan sitta bredvid och hjälpa till att läsa instruktioner, men den som ansvarar för pengarna bör själv kontrollera mottagare och uppgifter innan överföringen slutförs. Dela inte inloggningsuppgifter som en genväg för att låta hela hushållet använda samma konto.
Det är en viktig gräns eftersom en överföring är en ekonomisk handling, inte bara ett gemensamt ärende i en att-göra-lista. Om flera vuxna i hemmet turas om att hjälpa till blir det lättare att hålla ordning när en person tar ansvar för varje enskild överföring och sedan berättar för de andra att den är genomförd eller fortfarande pågår. På så sätt minskar risken för dubbelarbete utan att någon behöver låtsas att appen erbjuder särskilda familjefunktioner.
Appen är gratis att hämta, men det ska inte förväxlas med att varje överföring nödvändigtvis är kostnadsfri. Jag skulle kontrollera de villkor och kostnader som visas för den aktuella överföringen innan jag bekräftar något. För en familj som skickar pengar återkommande är det värt att jämföra den verkliga kostnaden för det valda sättet att skicka med andra alternativ, i stället för att bara utgå från att en välkänd tjänst alltid är det billigaste valet.
Spårning hjälper, men ersätter inte en avstämning
Att kunna följa en överföring är särskilt användbart när avsändare och mottagare inte befinner sig på samma plats. Om en släkting frågar om pengarna är på väg kan avsändaren kontrollera ärendet i stället för att svara enbart utifrån minnet. Mitt råd är ändå att inte tolka en statusuppdatering som ett löfte om exakt när mottagaren kan använda pengarna. Berätta vad du faktiskt ser och låt mottagaren planera utifrån det, särskilt om utgiften är brådskande.
För hushåll där en person ofta sköter internationella ärenden kan det vara hjälpsamt att spara en enkel egen anteckning om vad en överföring gäller och vem som har fått besked. Det är ingen funktion jag tillskriver appen, utan ett sätt att hålla familjens kommunikation tydlig. En kort avstämning efteråt kan också förebygga att någon försöker skicka samma belopp igen bara för att mottagaren ännu inte har bekräftat att allt är klart.
Vad jag skulle kontrollera före första försöket
Innan jag skickar pengar skulle jag se till att mottagarens namn och valda mottagningssätt stämmer med det ni har kommit överens om. Jag skulle även kontrollera beloppet, den aktuella kostnaden och de villkor som visas i appen för just det upplägget. Det kan kännas långsammare än att bara trycka vidare, men vid en internationell överföring är en extra kontroll mer värd än att försöka rätta till ett misstag efteråt.
Om du hjälper en äldre släkting eller någon som inte är van vid appar, låt personen vara delaktig i kontrollen i stället för att göra allt åt hen. Läs upp viktiga uppgifter och be om ett tydligt godkännande innan du går vidare. Det ger mottagaren eller avsändaren möjlighet att upptäcka fel, samtidigt som ansvaret för ekonomiska beslut inte försvinner in i ett oklart gemensamt användande.
Ålder, förtroende och vem appen passar för
MoneyGram har åldersklassningen PEGI 3, men en låg innehållsgräns säger inte i sig vem som bör ansvara för en penningöverföring. Jag skulle betrakta det som en tjänst för vuxna som förstår att kontrollera mottagare, belopp och villkor. Barn kan behöva få en förklaring av hur familjen hjälper släktingar, men jag skulle inte låta ett barn fatta beslut om eller genomföra en överföring på egen hand.
Förtroende handlar också om att skydda personliga uppgifter. Om någon ringer eller skriver och säger sig behöva pengar snabbt bör familjen först kontrollera begäran genom en separat, välkänd kontaktväg. En app som gör det möjligt att skicka pengar utomlands kan inte avgöra åt dig om berättelsen bakom en förfrågan är sann. Vid minsta tvekan skulle jag pausa och prata direkt med personen som påstås behöva hjälp.
Som ekonomiapp har den en tydlig nisch snarare än att försöka vara hushållets universella pengaverktyg. MGI står bakom appen, och dess inriktning på internationella överföringar gör den relevant när mottagaren behöver bankinsättning, digital plånbok eller kontanter. Jämfört med en vanlig bankapp kan den passa bättre när överföringen ska gå över landsgränser och olika mottagningssätt är viktiga. För betalningar inom samma land, regelbundna räkningar eller överföringar mellan egna konton skulle jag däremot börja med banken eller en tjänst som är särskilt smidig för just det behovet.
Uppdateringar och vardaglig användning
Version 27.17.0 är den aktuella versionen, och appen kräver Android 7.0 eller senare. Det gör den aktuell för många Android-enheter, men innan en familj planerar att använda en äldre telefon skulle jag kontrollera att den faktiskt kan installera appen. Om den huvudsakliga enheten är en delad surfplatta är det fortfarande värt att fundera på vem som ska ta ansvar för kontot och vem som ska kontrollera uppgifterna, snarare än att låta tillgängligheten på skärmen bli samma sak som gemensam behörighet.
Appen har ett genomsnitt på 4,7 från omkring 93 000 betyg och har installerats över fem miljoner gånger. Det visar att många använder den, men jag skulle inte låta popularitet avgöra om den passar en viss familj. Det avgörande är om det mottagningssätt som behövs finns för er överföring, om kostnaden känns rimlig och om ni kan följa upp ärendet utan att blanda ihop vem som skickade vad.
Den är kostnadsfri att ladda ner och passar bäst för den som redan har ett konkret skäl att skicka eller ta emot pengar internationellt. För någon som bara vill utforska en app utan ett verkligt överföringsbehov blir nyttan begränsad. Jag tycker också att personer som prioriterar en enda tjänst för alla hushållets betalningar bör välja ett bredare ekonomiverktyg i stället för att försöka göra MoneyGram till något annat än en överföringstjänst.
Mitt omdöme för ett hushåll
Jag skulle rekommendera MoneyGram® till en vuxen som regelbundet behöver hjälpa någon utomlands och uppskattar att kunna välja mellan flera sätt för mottagaren att få pengarna. Spårningen ger en användbar hållpunkt när avsändare och mottagare behöver hålla varandra uppdaterade, och upplägget fungerar särskilt bra när en person tydligt ansvarar för varje överföring.
Jag skulle däremot inte använda den som ett gemensamt familjekonto, låta flera personer dela inloggning eller välja den utan att först jämföra den aktuella kostnaden och mottagarens praktiska möjligheter. För familjer som håller fast vid tydliga kontogränser och stämmer av innan de skickar pengar är den ett användbart, fokuserat verktyg. Min rekommendation är att använda MoneyGram® när en internationell överföring faktiskt behövs, och låta bankens tjänster eller andra alternativ sköta de vardagliga betalningar de passar bättre för.
MoneyGram®: Money Transfer Vanliga frågor
Vad är MoneyGram®: Money Transfer och vad kan jag göra med appen?
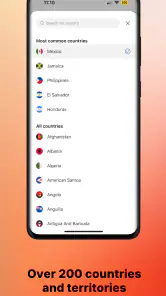
MoneyGram är en app för att skicka pengar till personer i andra länder och, där tjänsten finns tillgänglig, till mottagare i Sverige. Du kan vanligtvis välja mottagarland, ange belopp och betalningssätt samt följa överföringens status. Vilka funktioner som visas beror på ditt land, mottagarens land och lokala regler. Kontrollera alltid detaljerna i appen innan du bekräftar en överföring.
Vilka avgifter och växelkurser gäller när jag skickar pengar?
Kostnaden kan bestå av en överföringsavgift och en växelkursmarginal, och den varierar beroende på belopp, destination, betalningsmetod och hur mottagaren hämtar pengarna. Appen visar normalt avgift, växelkurs och beräknat belopp till mottagaren innan du slutför betalningen. Jämför dessa uppgifter noggrant och kontrollera att totalsumman stämmer, eftersom villkor och priser kan ändras.
Hur snabbt kommer pengarna fram, och hur kan mottagaren ta emot dem?
Leveranstiden beror bland annat på destination, betalningsmetod, verifieringskontroller och mottagarens val av utbetalning. I vissa fall kan pengarna göras tillgängliga snabbt, medan andra överföringar tar längre tid. Beroende på land kan mottagaren exempelvis hämta ut kontanter hos ett ombud eller få pengarna insatta på ett bankkonto eller en mobil plånbok. Appen visar tillgängliga alternativ och beräknad tid för den aktuella överföringen.
Vilka uppgifter och handlingar behöver jag för att använda appen?
Du behöver normalt skapa ett konto och lämna korrekta person- och kontaktuppgifter. MoneyGram kan också be dig verifiera din identitet med en godkänd id-handling eller kompletterande information, särskilt beroende på land, belopp och transaktionshistorik. Mottagarens namn måste stämma med dennes legitimation om pengarna ska hämtas ut kontant. Kraven varierar, så följ instruktionerna i appen och använd endast uppgifter du har kontrollerat.
Är det säkert att använda MoneyGram, och kan jag avbryta en överföring?
MoneyGram använder kontoskydd och kontroller för att hantera överföringar, men det är viktigt att själv skydda inloggningsuppgifter och aldrig skicka pengar till någon du inte litar på. Kontrollera mottagarens uppgifter innan du betalar. Möjligheten att avbryta eller få återbetalning beror på om överföringen redan har betalats ut och på de villkor som gäller för transaktionen. Kontakta MoneyGrams kundsupport snabbt om något verkar fel.
Fördelar
- Skicka pengar till mottagare i många länder via en välkänd tjänst.
- Följ överföringens status direkt i appen.
- Flera sätt att ta emot pengar kan finnas
- beroende på land.
- Spara mottagaruppgifter för enklare framtida överföringar.
- Appen gör det möjligt att hantera överföringar utan ett fysiskt kontor.
Nackdelar
- Avgifter och växelkurser kan variera mellan betalningssätt och destinationer.
- Tillgängliga funktioner skiljer sig åt mellan länder.
- Mottagaren kan behöva besöka ett ombud för att hämta ut kontanter.
- Identitetskontroller kan krävas innan en överföring godkänns.
- Överföringar kan försenas av kontroller eller lokala regler.
- Kategori
- Ekonomi
- Version
- 27.17.0