Lysa
- 304.00
- 4,7
- Installationer
- 50.00K
- Pris
- Free
Skärmbilder
Analys av Reviewed
När jag vill få sparandet gjort utan att själv välja enskilda värdepapper är det första jag tittar efter en tjänst som gör processen begriplig, inte bara automatisk. Lysa är en svensk spartjänst från Lysa AB som placerar pengar åt användaren med låg avgift som utgångspunkt. Den passar bäst när målet är ett långsiktigt sparande och jag vill slippa fatta återkommande placeringsbeslut. Den är mindre självklar för den som vill handla aktivt eller själv styra varje innehav.
Från sparmål till en plan som går att följa
Börja med att reda ut vad pengarna ska användas till
Innan jag öppnar appen skulle jag skilja på pengar jag kan behöva snart och pengar jag faktiskt kan låta vara investerade. Den skillnaden är viktigare än att försöka hitta rätt tillfälle att börja. En automatiserad lösning kan göra sparandet enklare, men den tar inte bort risken att investeringarnas värde går ned, särskilt på kort sikt.
Jag skulle därför börja med ett konkret mål: exempelvis ett framtida bostadsbyte, en långsiktig buffert utöver kontantreserven eller ett sparande utan ett bestämt slutdatum. Om pengarna behövs till hyra, räkningar eller en planerad utgift inom kort är en investeringstjänst inte den första plats jag skulle parkera dem på. Först behöver vardagsekonomin tåla att marknaden svänger.
Det är här Lysa har en tydlig roll. I stället för att göra användaren till sin egen fondförvaltare handlar upplägget om att låta tjänsten sköta investeringarna. För mig är den praktiska vinsten inte att jag slipper tänka på pengar helt, utan att jag kan lägga mindre energi på att välja och ändra placeringar.
En enkel start är bra, men målet behöver fortfarande vara ditt
När jag väljer en automatisk spartjänst vill jag inte börja med frågan ”vad ska jag köpa i dag?” utan med ”när kan jag behöva pengarna?”. En rimlig tidshorisont hjälper mig att undvika att behandla långsiktigt sparande som ett konto för nästa månads utgifter. Den hjälper också till att hålla förväntningarna realistiska: automatisering kan skapa struktur, men den kan inte lova ett visst resultat.
Det är en användbar skillnad jämfört med en vanlig banklösning där pengar kan ligga kvar utan att någon tar hand om investeringsbesluten. Samtidigt är Lysa inte samma sak som ett vanligt sparkonto. Den som vill ha ett bestämt saldo utan marknadsrörelser behöver väga den tryggheten mot möjligheten att investera, snarare än att välja appen bara för att sparandet ska bli mer bekvämt.
Så tänker jag kring första insättningen
Jag skulle börja med en summa som lämnar vardagen opåverkad och därefter se om rutinen fungerar. En återkommande överföring kan vara lättare att hålla fast vid än ett stort engångsbeslut, eftersom den gör sparandet till en del av månadsplaneringen. Om inkomsterna varierar kan det däremot vara klokare att först behålla större flexibilitet och föra över pengar när ekonomin faktiskt tillåter det.
Det här är en konkret styrka med en automatiserad modell: när upplägget väl är valt behöver jag inte göra ett nytt fondval varje gång jag sparar. Men enkelheten kan också lura mig att sätta ett belopp på autopilot utan att kontrollera om det fortfarande passar. Jag skulle därför knyta insättningen till budgeten och gå igenom den när boende, inkomster eller större utgifter förändras.
Vad som händer mellan insättning och investering
Den centrala idén är att användaren inte behöver hantera varje investering själv. Det gör tjänsten intressant för den som annars skjuter upp sparandet för att valen känns tekniska eller överväldigande. Jag uppskattar den typen av avlastning, särskilt när alternativet är att växla mellan fondlistor och sedan inte komma till något beslut alls.
Samtidigt bör man förstå vad man lämnar ifrån sig. Den som gillar att själv välja fonder, jämföra innehav eller göra ändringar utifrån en egen strategi får mindre direkt kontroll än hos en nätmäklare. Det behöver inte vara en nackdel; det är själva avvägningen. Jag skulle se Lysa som ett verktyg för att genomföra en sparplan, inte som en plats där jag förväntar mig att få utlopp för ett intresse för aktiv handel.
Överlämningen till vardagen: gör sparandet hållbart
En app kan förenkla investeringsdelen, men överföringen måste fungera tillsammans med bankkontot och resten av ekonomin. Jag skulle lägga sparandet efter att viktiga räkningar och nödvändiga utgifter är planerade, inte före. Då minskar risken att en automatisk rutin tvingar fram en återföring eller gör att jag behöver använda kredit för vanliga köp.
En bra vardagskontroll är att fråga sig om sparbeloppet fortfarande känns rimligt även under en månad med extra utgifter. Om svaret är nej är en lägre, mer hållbar nivå ofta bättre än en ambitiös plan som avbryts. Den här typen av handoff är lätt att förbise: tjänsten kan automatisera investeringarna, men användaren måste fortfarande se till att pengarna lämnar rätt del av ekonomin.
Exempel: sparande när livet inte är helt förutsägbart
Tänk dig att jag får lön i slutet av månaden, betalar boende och räkningar och därefter vill börja spara till ett mål flera år framåt. Jag skulle först behålla en separat summa för oförutsedda vardagskostnader. Sedan skulle jag välja en återkommande insättning som går att bära även om elräkningen eller en annan utgift blir högre än väntat.
När pengarna väl har börjat investeras skulle jag undvika att kontrollera värdet som om det vore en daglig utgiftsbudget. En nedgång kan kännas obehaglig, men om målet ligger långt fram behöver jag bedöma planen utifrån tidshorisonten snarare än en enskild dags utveckling. Om målet däremot flyttas närmare, exempelvis för att jag snart ska använda pengarna, behöver själva sparplanen omprövas. Bekvämligheten får inte ersätta den kontrollen.
Vad jag skulle följa upp – och vad jag skulle låta vara
Jag skulle följa upp om insättningarna faktiskt passar min ekonomi och om målet fortfarande är aktuellt. Jag skulle inte försöka förbättra planen genom att ständigt reagera på marknadsrörelser. Ett mindre uppenbart men viktigt arbetssätt är att bestämma i förväg när jag ska göra en översyn, till exempel när inkomsten eller sparmålet ändras. Det minskar risken att en tillfällig oro leder till ett impulsivt beslut.
En annan praktisk vana är att hålla långsiktigt investerat sparande åtskilt från pengar för närliggande utgifter. Då blir det lättare att inte sälja investeringar av fel anledning. Det är särskilt relevant för någon som lockas av tanken att samla allt sparande på ett ställe: överblick kan vara bekvämt, men olika pengar kan ha olika uppgifter och behöver därför inte hanteras på samma sätt.
Hur den står sig mot alternativen
Jämfört med att själv köpa fonder hos en nätmäklare byter jag detaljkontroll mot en mer omhändertagen process. Nätmäklaren passar bättre om jag har en tydlig egen portfölj och vill bestämma varje val. Lysa är mer lockande om jag redan vet att jag vill investera långsiktigt men helst inte ska behöva ägna kvällar åt att finjustera innehav.
Jämfört med att låta pengar stå på ett vanligt sparkonto innebär investering en annan sorts risk och ett annat syfte. Ett konto är ofta enklare att förstå för en kortsiktig reserv, medan en investering kan passa bättre för pengar som får arbeta över längre tid. Jag skulle inte betrakta dem som utbytbara alternativ. För många är den rimliga lösningen att först ordna en buffert och sedan investera den del som inte väntas behövas snart.
Vem som får mest nytta – och vem som bör välja annorlunda
Jag tycker att appen främst verkar passa den som vill skapa en stadig sparvana, inte följa marknaden som hobby. Den kan också vara ett bra alternativ för den som tycker att fondval blir ett hinder och hellre vill lägga tiden på att bestämma mål och sparbelopp. Att tjänsten är gratis att använda är relevant när man jämför starttröskeln, men jag skulle ändå läsa villkoren för själva sparandet och förstå de kostnader som hör till investeringarna innan jag bestämmer mig.
Den är mindre lämplig för den som behöver pengarna inom kort, inte accepterar att investeringarnas värde kan falla eller vill välja varje enskild placering. Om jag var osäker på om jag skulle behöva pengarna skulle jag först reda ut tidshorisonten och bufferten, inte låta enkelheten avgöra. Och om jag redan har en genomtänkt strategi och uppskattar att sköta portföljen själv kan en vanlig fondplattform ge mer kontroll.
Förtroende, omdömen och den första tröskeln
Lysa har ett genomsnitt på 4,7 av 5 från omkring 3 600 betyg, med drygt 300 skrivna omdömen, och tjänsten har passerat 50 000 installationer. Sådana siffror kan ge en känsla för hur andra användare reagerat, men jag skulle inte låta dem ersätta frågan om upplägget passar min egen ekonomi. En hög genomsnittlig bedömning säger inte att risken är rätt för alla eller att varje användare har samma mål.
Appen tillhör kategorin ekonomi, är gratis att ladda ned och har PEGI 3 som åldersklassning. Den aktuella versionen är 2.104.0, och appen kräver Android 7.0 eller senare. Den informationen är användbar när man kontrollerar om den går att installera, men kompatibilitet säger förstås inget om hur bekvämt det känns att överlåta placeringsbesluten.
Där flödet kan ta stopp
Den största möjliga friktionen är inte nödvändigtvis själva appen utan beslutet att investera pengar som kan behövas senare. Om en marknadsnedgång skulle få mig att sälja i panik behöver jag först fundera på om risken och tidshorisonten är rätt. Automatisering kan minska antalet små beslut, men den kan inte göra ett olämpligt mål lämpligt.
En annan begränsning är att låg ansträngning inte betyder noll engagemang. Jag behöver fortfarande kontrollera att sparandet följer min budget, att målet är relevant och att jag förstår vad jag investerar i. Den som vill ha detaljerad kontroll kan uppleva den förenklade modellen som begränsande, medan den som bara vill slippa välja kan uppskatta den. Det är två olika behov, inte ett fel som går att lösa med fler tryck i appen.
Jag skulle också vara försiktig med att börja investera enbart för att det går snabbt att komma i gång. En bättre ordning är att först bestämma vad pengarna är till för, sedan avgöra när de kan behövas och till sist välja ett belopp som inte konkurrerar med nödvändiga utgifter. Den arbetsordningen gör tjänsten mer användbar än att öppna appen med förhoppningen att den ska fatta alla ekonomiska beslut åt mig.
Mitt omdöme efter att ha vägt hela rutinen
Lysa framstår för mig som ett genomtänkt val när målet är att minska krånglet kring långsiktigt investerande. Den tydligaste nyttan ligger i kombinationen av en återkommande sparvana och mindre behov av att själv välja placeringar. Min viktigaste invändning är att bekvämligheten kan få användaren att glömma att investeringar fortfarande innebär risk och att planen behöver passa pengarnas faktiska användning.
Jag skulle rekommendera den till en vän som har ordning på vardagsbufferten, vill investera långsiktigt och gärna lämnar en del av besluten till tjänsten. Jag skulle däremot föreslå ett vanligt sparkonto för pengar som snart ska användas, och en mer självstyrd plattform för någon som vill välja varje fond. Om man går in med rätt förväntningar kan appen göra sparandet mer konsekvent; om man väntar sig garanterad utveckling eller full kontroll är den fel verktyg.
Lysa Vanliga frågor
Vad är Lysa och hur fungerar tjänsten?
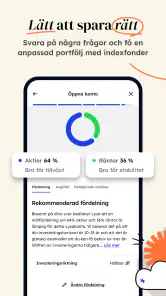
Lysa är en digital investeringstjänst som hjälper dig att spara i fonder genom en automatiserad portfölj. Du svarar på frågor om bland annat mål, spartid och hur stora värdesvängningar du kan acceptera. Utifrån svaren föreslår tjänsten en portfölj med en fördelning mellan aktier och räntor. Investeringar innebär alltid risk, och värdet kan både öka och minska.
Kostar det något att använda Lysa?
Det kostar vanligtvis inte något att ladda ner appen eller skapa ett konto, men själva sparandet har avgifter. Den totala kostnaden kan bland annat omfatta Lysas förvaltningsavgift och avgifter för fonderna i portföljen. Avgifterna och villkoren kan ändras, så kontrollera den aktuella prisinformationen i appen eller på Lysas webbplats innan du börjar investera. Även små avgifter påverkar avkastningen över tid.
Är Lysa säkert att använda, och kan jag förlora pengar?
Lysa är en investeringstjänst, inte ett sparkonto med garanterad ränta. Portföljens värde kan sjunka, särskilt under perioder då aktie- eller räntemarknaderna utvecklas svagt, och du kan få tillbaka mindre än du satt in. Läs informationen om risk och investerarskydd innan du öppnar konto. Använd också stark autentisering och ladda bara ner appen från en officiell appbutik.
Hur sätter jag in eller tar ut pengar från Lysa?
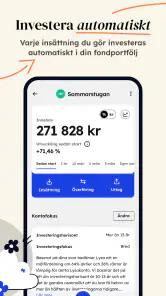
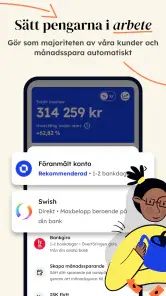
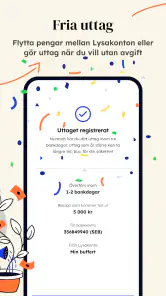
När du har skapat ett konto och genomfört de kontroller som krävs kan du vanligtvis sätta in pengar från ditt bankkonto och välja ett engångsbelopp eller ett återkommande sparande. Uttag begärs via tjänsten, men pengarna blir inte nödvändigtvis tillgängliga omedelbart eftersom investeringar kan behöva säljas och betalningen behandlas. Kontrollera aktuella handläggningstider och eventuella villkor i appen innan du planerar ett uttag.
Vem kan använda Lysa, och vilka konton eller sparmål stöds?
Lysa riktar sig till personer som vill investera långsiktigt utan att själva välja varje enskild fond. Vilka kontotyper, sparmål och funktioner som är tillgängliga beror på tjänstens aktuella utbud och kan även påverkas av din ålder, bosättning och övriga förutsättningar. Kontrollera behörighetskraven och kontovillkoren innan du registrerar dig. Om du behöver särskild skatte- eller placeringsrådgivning bör du söka oberoende hjälp.
Fördelar
- Automatiserat sparande gör det enkelt att komma igång utan att välja enskilda aktier.
- Portföljen anpassas efter din risknivå och spartid.
- Tydlig överblick över sparande och utveckling i appen.
- Möjlighet till både månadssparande och engångsinsättningar.
- Enkel att använda även för den som saknar investeringserfarenhet.
Nackdelar
- Värdet kan sjunka
- och avkastning är aldrig garanterad.
- Du har begränsad kontroll över enskilda innehav och portföljval.
- Avgifter tillkommer och kan påverka avkastningen över tid.
- Utbudet passar inte dig som vill handla aktivt med aktier.
- Uttag kan ta några bankdagar innan pengarna når ditt konto.
- Kategori
- Ekonomi
- Version
- 2.104.0