Kreddy - se ditt kreditbetyg
- 729.00
- 4,6
- Installationer
- 100.00K
- Pris
- Free
Skärmbilder
Analys av Reviewed
När jag vill få en snabbare överblick över min privatekonomi är det lätt att fastna mellan olika lånebesked, kredituppgifter och bostadsvärderingar. Kreddy samlar flera sådana delar på ett ställe och riktar sig framför allt till dig som vill förstå hur kreditvärdigheten ser ut, snarare än till dig som behöver ett fullständigt bokföringsprogram. Min upplevelse är att appens främsta värde ligger i att göra ekonomisk information mer lättillgänglig: den kan hjälpa dig att orientera dig, men den ersätter inte egen kontroll av villkor eller beslut från en långivare.
En samlad överblick, inte en komplett privatekonomi
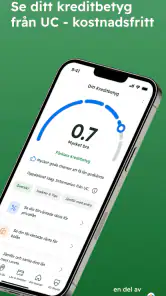
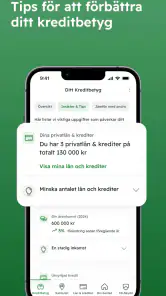
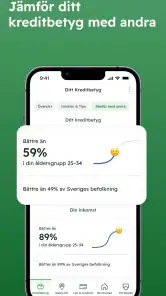
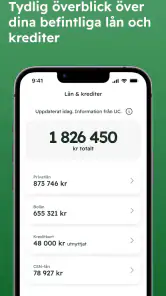
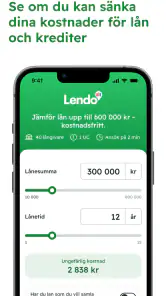
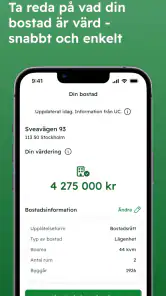
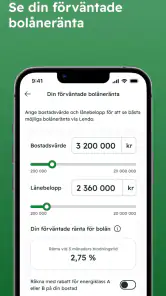
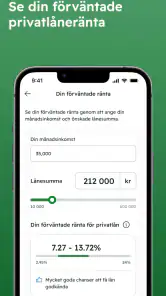
Appen kommer från Lendo AB och hör hemma bland ekonomiapparna. Här kan du se ditt UC-kreditbetyg och få ekonomitips, samtidigt som lån och krediter samt bostadsvärdering ingår i helhetsbilden. Det är en praktisk kombination för den som vill börja med frågan ”hur ser min ekonomiska situation ut?” i stället för att öppna flera tjänster direkt.
Det är bra att skilja på överblick och beslutsunderlag. Ett kreditbetyg kan ge en fingervisning om hur din kreditprofil framstår, men det är inte samma sak som ett löfte om att få ett lån eller erbjudas en viss ränta. När du jämför finansiering behöver du fortfarande läsa långivarens villkor och bedöma den totala kostnaden. Jag skulle alltså använda Kreddy som startpunkt för att förstå och följa upp, inte som enda grund för ett stort ekonomiskt beslut.
För en ny användare är den mest rimliga förväntningen att hitta en samlad bild och några ledtrådar till vad man kan undersöka vidare. Appen är inte främst till för att registrera varje matinköp eller bygga en detaljerad månadsbudget. Om det är just utgiftskategorier, kvittohantering eller automatisk budgetuppföljning du söker passar en renodlad budgetapp sannolikt bättre.
Vem har mest nytta av den?
Jag tror att appen passar särskilt bra för dig som snart ska ansöka om ett lån, funderar på att flytta eller bara vill ha bättre koll på hur krediter och bostad hänger ihop med din ekonomi. Den kan också vara användbar för den som sällan tittar på sin kreditinformation och vill göra det lättare att komma ihåg att följa upp den.
Den är mindre självklar om du redan har en rutin med en annan tjänst och främst behöver exakta, löpande siffror för kassaflöde och utgifter. Den som vill ha personlig rådgivning bör också se appen som ett komplement, inte som en ersättning för ett samtal med en kunnig rådgivare. Nyttan beror alltså på om du vill skapa överblick eller få hjälp att fatta ett specifikt beslut.
Kom igång utan att göra installationen till ett projekt
Jag skulle börja enkelt: installera appen, öppna den och följ de steg som visas för att komma åt de delar du vill använda. Eftersom innehållet berör kreditinformation är det klokt att läsa varje fråga noggrant och bara lämna uppgifter när du förstår varför de behövs. Stressa inte igenom starten för att nå en siffra snabbare; vid ekonomiska tjänster är det viktigare att förstå vad du tittar på än att bli färdig på några sekunder.
Ett konkret första mål kan vara att hitta kreditbetyget och sedan stanna upp vid vad det faktiskt säger. Notera inte bara själva bedömningen, utan också sammanhanget och eventuell information som hjälper dig tolka den. Därefter kan du gå vidare till lån och krediter om det är relevant för dig. Den ordningen gör det lättare att undvika att blanda ihop en översikt med ett råd om att ta eller flytta en skuld.
Om du installerar appen inför ett bostadsköp skulle jag inte börja med att jämföra tänkbara låneerbjudanden. Börja i stället med att skapa en nulägesbild: vad visar kreditöversikten, vilka lån eller krediter behöver du själv kontrollera, och vilken fråga vill du få besvarad innan du pratar med banken? Det gör nästa samtal mer konkret utan att appen behöver stå för hela analysen.
Första nyttiga steget: gör informationen handlingsbar
Den första meningsfulla framgången är inte nödvändigtvis att se ett visst betyg, utan att veta vad du ska göra med översikten. Jag rekommenderar att du väljer en enda uppföljningspunkt. Det kan vara att kontrollera att du känner igen de lån och krediter som visas, eller att jämföra en bostadsvärdering med din egen bild av läget. Skriv gärna ned en fråga till dig själv, till exempel om något behöver följas upp innan du söker finansiering.
Här finns en användbar finess i arbetssättet: titta på informationen i olika sammanhang i stället för att dra slutsatser från en enda vy. Kreditbetyg, befintliga krediter och bostadsvärdering beskriver inte exakt samma sak. Om du granskar dem var för sig minskar risken att tolka en bostadsuppskattning som ett besked om låneutrymme eller att blanda ihop kreditinformation med din faktiska månadsbudget.
Ett vardagligt exempel är när du överväger att ansöka om ett billån. Innan du skickar in ansökan kan du använda appen för att få en orientering om kreditläget och se över vilka krediter du redan har. Sedan kan du jämföra långivarens besked och kostnad på deras egna villkor. Den praktiska vinsten är att du börjar samtalet bättre förberedd; appen avgör inte om lånet är rätt för din ekonomi.
Så undviker du vanliga feltolkningar
Det vanligaste missförståndet är att behandla kreditbetyget som ett slutgiltigt omdöme om sin ekonomi. Jag skulle snarare se det som en del av en större bild. En god kreditprofil betyder inte automatiskt att ett lån passar din budget, och en mindre gynnsam bedömning säger inte ensam vad du bör göra härnäst. Kontrollera fakta, fundera på din betalningsförmåga och ta reda på hur en långivare gör sin egen bedömning.
En annan sak att ha i åtanke är att en bostadsvärdering är en uppskattning, inte ett försäljningspris eller ett löfte om hur mycket du kan låna. Om du använder den inför en flytt eller omförhandling kan den vara ett bra underlag för nästa fråga, men den bör inte ensam styra din kalkyl. Jämför den med aktuella omständigheter och rådgivning när beslutet har stora ekonomiska följder.
Ekonomitips kan ge idéer, men jag skulle inte följa ett råd mekaniskt utan att kontrollera att det passar min situation. Ett tips som är relevant för någon med dyra krediter behöver inte vara rätt för den som prioriterar en buffert eller har andra åtaganden. Den bästa användningen är att låta tipset väcka en fråga och sedan väga den mot dina egna inkomster, utgifter och mål.
Det finns också en tydlig gräns för vilken sorts kontroll appen lämpar sig för. Om du vill veta exakt hur mycket du har kvar att leva på efter räkningar behöver du fortfarande samla dina inkomster och utgifter på ett sätt som passar dig. En budgetapp eller ett kalkylblad är bättre för den uppgiften. Kreddy är mer relevant när frågan gäller kreditöversikt och bostadsrelaterad orientering än daglig kassabokföring.
Jämfört med andra sätt att hålla koll
Alternativet många redan använder är att gå direkt till banken eller långivaren. Det är rätt väg när du behöver ett faktiskt erbjudande, aktuella lånevillkor eller svar om en ansökan. Appens styrka jämfört med att börja där är i stället att du kan skapa en bredare orientering kring kredit och bostad innan du går in i en enskild långivares process. De två vägarna fyller olika funktioner och bör inte blandas ihop.
Jämfört med en kreditupplysning som bara används vid ett enskilt tillfälle kan en app med flera ekonomiska delar kännas mer lättillgänglig för återkommande överblick. Men för den som vill analysera varenda utgift är en budgetlösning mer träffsäker, och för den som behöver juridisk eller individuell ekonomisk vägledning är en människa med rätt kompetens ett bättre val. Min rekommendation är därför att välja verktyg efter frågan du faktiskt försöker besvara, inte efter hur många funktioner som ryms på skärmen.
Kostnad, kompatibilitet och vad du får
Appen är kostnadsfri att ladda ned och har PEGI 3 som åldersmärkning. Den släpptes den 17 maj 2017 och den aktuella versionen är 3.42.2, med Android 7.0 som lägsta systemversion. Om betalning sker via Google Play finns köp i appen från 9 till 79 kronor. Jag skulle kontrollera eventuella betalningsval i appen innan jag går vidare, så att det är tydligt vad som är kostnadsfritt och vad som kan kosta.
Kreddy har ett genomsnitt på 4,6 från omkring 9 800 betyg och fler än 700 skriftliga omdömen, samt över 100 000 installationer. Det ger en bild av att många har provat den, men en hög sammanvägd bedömning säger inte om appens arbetssätt passar just din situation. Det är mer användbart att fråga sig om du behöver kredit- och bostadsöversikten än att låta populariteten ensam avgöra.
Min slutsats för dig som funderar på att börja
Jag skulle rekommendera appen till en förstagångsanvändare som vill komma närmare sin kreditbild och samla några relevanta ekonomiska perspektiv innan nästa beslut. Börja med att orientera dig, välj en konkret sak att kontrollera och använd resultatet som underlag för dina egna frågor. Den lugna, stegvisa metoden är mer värdefull än att försöka dra stora slutsatser från en enda uppgift.
Hoppa över den om ditt huvudbehov är att bygga en detaljerad hushållsbudget, få ett bindande lånebesked eller få personlig rådgivning. För andra kan den fungera som ett lättillgängligt första stopp: inte hela kartan över privatekonomin, men ett användbart sätt att se vilka delar som förtjänar närmare uppmärksamhet. Det är där jag tycker att Kreddy gör bäst nytta.
Kreddy - se ditt kreditbetyg Vanliga frågor
Vad är Kreddy – se ditt kreditbetyg?
Kreddy är en app som hjälper dig att få en överblick över ditt kreditbetyg och din kreditinformation. Tanken är att du enkelt ska kunna följa hur din ekonomiska profil ser ut och få bättre förståelse för faktorer som kan påverka bedömningen. Vilka uppgifter och funktioner som visas kan bero på tjänstens aktuella villkor, din situation och vilken information som finns tillgänglig.
Kostar det något att använda Kreddy?
Kontrollera appens aktuella prisinformation och användarvillkor innan du registrerar dig. Tjänster för kreditinformation kan erbjuda vissa funktioner utan kostnad, medan andra funktioner eller tillägg kan omfattas av avgifter eller särskilda villkor. Läs också vad som gäller för eventuella provperioder, abonnemang och uppsägning, så att du vet om någon betalning kan tillkomma efter att du börjat använda appen.
Vilka personuppgifter behöver jag lämna för att använda appen?
Eftersom Kreddy hanterar information kopplad till din ekonomi kan registreringen kräva att du identifierar dig och lämnar uppgifter som behövs för att visa rätt kreditinformation. Exakt vilka uppgifter som efterfrågas framgår av appens registreringsflöde och integritetspolicy. Läs igenom hur informationen samlas in, används och lagras innan du fortsätter, och dela aldrig inloggnings- eller identifieringsuppgifter via kanaler du inte litar på.
Påverkar det min kreditvärdighet att kontrollera mitt kreditbetyg i Kreddy?
Att kontrollera sin egen kreditinformation är inte samma sak som att ansöka om ett lån, men hur en kontroll registreras kan bero på vilken tjänst och vilken informationskälla som används. Därför är det klokt att läsa Kreddys aktuella förklaring av kreditupplysningar och kontrollera om appen beskriver någon påverkan på din kreditprofil. Om du är osäker kan du kontakta tjänstens support eller den aktuella kreditupplysningsaktören.
Är Kreddy tillgängligt för både Android och iPhone, och vad bör jag kontrollera före nedladdning?
Tillgänglighet kan variera mellan länder, enheter och appversioner, så sök efter Kreddy i Google Play eller App Store på den enhet du vill använda. Kontrollera att utvecklarens namn och appens information stämmer, samt granska senaste uppdateringsdatum, behörigheter och recensioner. Läs även beskrivningen av funktioner och villkor innan installation, eftersom utbud och krav kan ändras över tid.
Fördelar
- Ger en tydlig överblick över ditt kreditbetyg och din kreditprofil.
- Kan hjälpa dig att upptäcka förändringar i din kreditinformation.
- Gör det enklare att följa din ekonomiska utveckling över tid.
- Samlar relevant information på ett ställe i appen.
- Kan ge bättre underlag när du planerar framtida lån eller krediter.
Nackdelar
- Kreditbetyget är en uppskattning och garanterar inte att en långivare beviljar lån.
- Kreditinformationen kan skilja sig från den som långivare använder.
- Tjänstens funktioner kan kräva att du lämnar person- och ekonomiska uppgifter.
- Värdet är begränsat om du sällan behöver följa din kreditvärdighet.
- Uppgifter kan vara inaktuella eller behöva kontrolleras mot originalkällan.
- Kategori
- Ekonomi
- Version
- 3.42.2