Anyfin
- 766.00
- 4,8
- Installationer
- 500.00K
- Pris
- Free
Skärmbilder
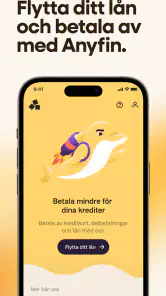
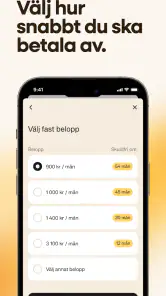
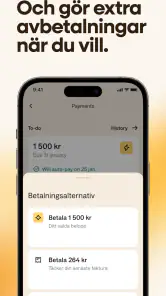
Analys av Reviewed
När jag använder en ekonomiapp vill jag snabbt förstå vad den hjälper mig med, utan att behöva leta efter rätt information bland menyer och fackord. Anyfin är inriktad på att hjälpa användaren betala av skulder, och den avgränsningen märks i hur jag bedömer appens styrkor: den är mest intressant när jag vill få bättre överblick över befintliga betalningar, inte när jag söker ett komplett verktyg för hela hushållsekonomin. Som kostnadsfri app från Anyfin kan den vara värd att undersöka för den som vill jämföra sin nuvarande situation och fatta ett mer genomtänkt beslut.
En tydlig uppgift gör appen lättare att förstå
Det första jag uppskattar med en specialiserad tjänst som Anyfin är att syftet går att greppa utan att först lära sig ett stort ekonomiskt system. Appen hör hemma bland ekonomiappar, men den är inte samma sak som en budgetbok där jag registrerar varje kaffe, lön och räkning. Fokus ligger i stället på avbetalning. Det kan göra upplevelsen mer hanterbar för någon som redan känner sig överväldigad av flera skulder eller betalningar.
Jag skulle börja med att tänka på appen som ett beslutsstöd, inte som en automatisk lösning på alla ekonomiska problem. Den kan hjälpa mig att undersöka en skuldrelaterad fråga, men jag behöver fortfarande själv förstå villkoren och avgöra om ett erbjudande passar min ekonomi. En tydlig vy är användbar först när jag också vet vilket beslut den ska hjälpa mig att fatta. Det är ett särskilt viktigt förhållningssätt när pengar är inblandade.
Anyfin har ett genomsnitt på 4,8 från omkring 9 500 betyg, och appen har passerat 500 000 installationer. Det visar att många har valt att prova den, men höga betyg kan inte säga om den passar just min situation. Jag skulle väga sådana omdömen mot den konkreta frågan jag själv har: vill jag undersöka hur jag kan betala av en befintlig skuld, eller behöver jag framför allt hjälp med att planera löpande utgifter?
Läsbarhet och navigering i ett känsligt ärende
Ekonomisk information blir lätt svår att ta till sig när den presenteras med långa villkor, flera belopp och ord som känns mer juridiska än vardagliga. I en app med ett smalare uppdrag är det rimligt att förvänta sig en mer fokuserad väg genom ärendet än i en bankapp med konton, kort, sparande och överföringar på samma plats. För mig är det en potentiell fördel: färre olika uppgifter att hålla i huvudet kan göra det lättare att koncentrera sig på en skuld i taget.
Samtidigt är enkel navigering inte samma sak som att varje ekonomiskt val är enkelt. Om jag jämför ett nuvarande lån med ett alternativ behöver jag läsa mer än bara det mest framträdande beloppet. Jag skulle kontrollera den totala återbetalningen, tidsperioden och villkoren, och fundera på om en lägre månadskostnad innebär att betalningen sträcker sig längre. Det är ett praktiskt sätt att undvika att stirra sig blind på en siffra som ser bekväm ut just nu.
En användbar rutin är att öppna appen när jag har tillräckligt med lugn för att faktiskt läsa igenom stegen, i stället för att försöka sköta allt mellan två hållplatser. Jag kan gärna börja med att samla den information jag redan har om skulden och skriva ned frågor innan jag går vidare. Då blir appen en del av en genomtänkt jämförelse, inte en plats där jag förväntar mig att fatta ett viktigt beslut på några sekunder.
Motorik, syn och andra sätt att ta in information
För den som har svårt att göra precisa tryck på skärmen spelar tydliga steg och ett lugnt arbetssätt stor roll. Jag skulle undvika att använda appen när jag går, står trångt eller försöker göra flera saker samtidigt. Det minskar risken att missa ett val eller råka gå vidare innan jag hunnit läsa. Om jag använder större text eller systemets hjälpmedel på telefonen är det klokt att kontrollera att viktiga belopp och knappar fortfarande går att överblicka innan jag fortsätter genom ett ekonomiskt flöde.
Syntrötthet kan göra jämförelser mellan belopp och villkor extra krävande. Mitt råd är att ta en del i taget: först förstå den befintliga betalningen, sedan läsa det möjliga alternativet och till sist jämföra helheten. Att pausa mellan stegen är bättre än att försöka hålla alla detaljer i arbetsminnet. Om informationen känns tät kan en anteckning på papper eller i telefonens egna anteckningar hjälpa mig att jämföra uppgifterna i min egen takt.
Även för den som föredrar ljud framför text bör ett ekonomiskt beslut inte vila på en snabb muntlig sammanfattning. Jag skulle gå tillbaka till de skriftliga villkoren innan jag godkänner något och be någon jag litar på läsa igenom dem om jag själv har svårt att tolka innehållet. Det är inte ett tecken på att appen misslyckas; det är en rimlig säkerhetsvana när konsekvenserna kan påverka privatekonomin under lång tid.
När vardagen påverkar möjligheten att använda appen
En realistisk situation är att jag märker att flera månadsbetalningar lämnar mindre utrymme än väntat. I stället för att öppna appen precis när en räkning ska betalas kan jag avsätta en lugn stund hemma, med uppgifter om mina befintliga betalningar nära till hands. Jag kan då undersöka om Anyfin är relevant och jämföra alternativen utan att fatta beslut under press. För den som delar ekonomi med en partner kan det också vara klokt att gå igenom siffrorna tillsammans, så att båda förstår vad ett förändrat upplägg skulle innebära.
Appen är tillgänglig för Android med en lägsta systemversion på 7.0, vilket kan vara relevant om jag använder en äldre telefon. Den aktuella versionen är 1.115.0. I praktiken är det ändå telefonens skick, skärm och inställningar som påverkar hur bekvämt det känns att läsa och navigera. Om apparaten är långsam eller har liten skärm kan det vara bättre att ta ärendet i flera korta omgångar än att försöka slutföra allt på en gång.
Alla har inte samma möjlighet att använda en app privat. Om jag behöver hålla ekonomiska uppgifter för mig själv bör jag välja en tid och plats där jag kan läsa skärmen utan att någon annan ser över axeln. Om jag däremot behöver stöd från en närstående kan jag visa informationen i lugn och ro, men ändå själv behålla kontrollen över vad jag godkänner. Den balansen är viktigare än att bara kunna öppna appen snabbt.
Det appen inte bör ersätta
Anyfin passar inte automatiskt den som främst vill bygga en månadsbudget, följa vardagsköp eller samla alla sina bankkonton på en skärm. Där kan en traditionell bankapp eller en särskild budgetapp vara ett bättre förstaval. De verktygen hjälper mig att se inkomster och utgifter bredare, medan Anyfins tydligare inriktning är avbetalning. Jag skulle alltså välja efter problemet jag faktiskt försöker lösa, inte efter vilken app som verkar ha flest funktioner.
En annan begränsning är att en smidig digital process kan få ett ekonomiskt erbjudande att kännas enklare än det är. Om jag har ojämn inkomst, osäker arbetssituation eller svårt att hålla reda på flera åtaganden behöver jag vara extra försiktig med att bedöma vad jag långsiktigt klarar av. En förändring som ser bra ut i en enskild månad kan ändå vara olämplig om den inte fungerar när inkomsten varierar. Jag skulle inte ta en ny betalningslösning som bevis på att grundproblemet är löst.
Det finns också personer som föredrar att prata med en människa innan de tar ställning till lån och villkor. För dem kan personlig rådgivning eller kontakt med den egna banken kännas tryggare än att börja i en app. Jag tycker att det är ett fullt rimligt val, särskilt om skuldbilden är komplicerad eller om det redan finns betalningssvårigheter. En app kan ge struktur åt ett ärende, men den ersätter inte professionell rådgivning när situationen kräver en bredare bedömning.
Vem tjänsten passar – och vad jag skulle jämföra
Jag skulle rekommendera att undersöka Anyfin om jag redan har en skuld att hantera och vill se om ett annat upplägg kan vara värt att överväga. Den passar bäst för den som är beredd att läsa villkor, jämföra total kostnad och månadskostnad samt säga nej om helheten inte känns bra. Den är mindre lämplig om jag bara vill ha en översikt över vardagsutgifter eller förväntar mig att appen automatiskt ska skapa ordning i hela min ekonomi.
Jämfört med den vanliga bankappen är skillnaden framför allt inriktningen. Banken kan vara rätt plats för att följa konton och betalningar i vardagen; en budgetapp kan hjälpa mig att upptäcka vart pengarna tar vägen; Anyfin är mer relevant när frågan gäller avbetalning. Jag kan använda dessa verktyg för olika ändamål, men bör undvika att låta flera skärmar skapa en falsk känsla av kontroll. En enkel lista över mina skulder och kostnader kan ibland vara det bästa underlaget för att bedöma om en digital tjänst faktiskt hjälper.
Appen är kostnadsfri att ladda ned och har åldersmärkningen PEGI 3. Den är utvecklad av Anyfin och lanserades den 31 augusti 2018. För mig är det viktigare att se sådana grunduppgifter som bakgrund än som ett skäl att välja tjänsten: avgörande är om den stödjer det ekonomiska ärende jag har framför mig och om jag kan förstå varje steg utan stress.
Mitt omdöme om tydlighet och inkludering
Min samlade bedömning är att Anyfins smala fokus kan göra en skuldfråga mer överskådlig än i en app som försöker hantera hela privatekonomin. Det kan underlätta för personer som vill gå fram stegvis och jämföra ett konkret alternativ. Men en avskalad upplevelse löser inte automatiskt hinder som liten text, trötthet, stress, begränsad skärmtid eller svårtolkade ekonomiska villkor. Jag skulle därför bedöma hur appen fungerar på min egen telefon och ta den tid jag behöver innan jag fattar beslut.
Om du funderar på att prova den, börja med att definiera vad du vill få svar på och samla uppgifterna om den betalning du redan har. Jämför sedan helheten, inte bara ett lockande månadsbelopp, och välj en annan väg om villkoren eller arbetssättet inte passar dig. För mig är appens största värde möjligheten att undersöka en avbetalningsfråga mer fokuserat, medan det viktigaste förbehållet är att användaren själv måste göra den noggranna jämförelsen. Med det synsättet kan Anyfin vara ett relevant verktyg, men inte en genväg runt ett genomtänkt ekonomiskt beslut.
Anyfin Vanliga frågor
Vad är Anyfin och hur fungerar tjänsten?
Anyfin är en svensk finanstjänst som hjälper användare att se över och eventuellt sänka kostnaden för vissa befintliga lån och krediter, till exempel delbetalningar och kreditkortsskulder. I appen kan du lämna uppgifter om din skuld och få besked om Anyfin kan erbjuda en ny återbetalningsplan. Erbjudandet beror på en individuell kreditbedömning, så alla ansökningar godkänns inte och villkoren kan skilja sig åt.
Är Anyfin säkert att använda och hur hanteras mina personuppgifter?
Anyfin är en finansiell tjänst, så det är klokt att läsa informationen om säkerhet och personuppgifter innan du ansöker. Företaget behöver behandla uppgifter som rör din ekonomi för att kunna identifiera skulder och göra en kreditbedömning. Kontrollera i appen eller på Anyfins officiella webbplats vilka uppgifter som samlas in, hur de skyddas och hur länge de sparas. Ladda endast ned appen från en officiell appbutik.
Kostar det något att ansöka via Anyfin?
Att skicka in en ansökan innebär inte i sig att du bör anta att en viss besparing eller ett visst pris är garanterat. Eventuella kostnader, ränta och återbetalningsvillkor ska framgå av erbjudandet innan du tackar ja. Jämför den effektiva räntan och den totala summan du ska betala med villkoren för din nuvarande skuld. En lägre månadsbetalning kan exempelvis bero på en längre återbetalningstid och behöver därför inte innebära en lägre totalkostnad.
Påverkar en ansökan hos Anyfin min kreditvärdighet?
En ansökan om att ändra eller samla krediter kan innebära att en kreditprövning görs, och det kan påverka hur din ekonomi bedöms av långivare. Den exakta hanteringen beror på Anyfins aktuella process och vilka uppgifter som behövs för din ansökan. Läs informationen som visas innan du skickar in den och fråga Anyfin om du är osäker på vilken kreditupplysning som tas eller hur den registreras. Skicka inte in en ansökan enbart för att testa utan att först förstå villkoren.
Vilka lån och krediter kan jag hantera med Anyfin, och vad händer om jag tackar ja?
Anyfin kan bara hjälpa till med skulder som omfattas av tjänstens aktuella erbjudande och som klarar företagets bedömning. Vilka kreditgivare eller skuldtyper som kan hanteras kan förändras, så kontrollera detta direkt i appen innan du räknar med att en viss skuld går att flytta. Om du får ett erbjudande ska du granska ränta, avgifter, återbetalningstid och totalbelopp. Tacka bara ja om du förstår villkoren; följ samtidigt betalningsinstruktionerna för din befintliga kredit tills övergången är bekräftad.
Fördelar
- Smidig ansökan med BankID och en tydlig överblick över erbjudandet.
- Du kan jämföra en eventuell refinansiering innan du tackar ja.
- Ingen bindning till ett erbjudande om du väljer att avstå.
- Digital hantering gör det enkelt att sköta ärendet utan pappersblanketter.
- Kundtjänst finns tillgänglig om du behöver hjälp med din ansökan.
Nackdelar
- Du behöver lämna person- och ekonomiska uppgifter för att få ett erbjudande.
- Refinansiering beviljas inte automatiskt; kreditprövning avgör.
- Ett samlingslån kan förlänga återbetalningstiden och öka totalkostnaden.
- Erbjudanden och villkor kan skilja sig beroende på din ekonomi.
- Tjänsten är främst relevant för dig som har befintliga krediter att samla.
- Kategori
- Ekonomi
- Version
- 1.115.0